Databáza znalostí · materiály v obehu

Päť kovov, jeden cyklus

Odvetvová databáza znalostí o výrobe, trhu a recyklácii kľúčových neželezných kovov a o obchode so šrotom a odpadmi.

01 – Neželezné kovy

Materiály odvetvia

Meď Cu29

Meď

Kov elektrifikácie a energetickej transformácie, 100 % recyklovateľný bez straty vlastností. Svetová výroba rafinovanej medi dosiahla v roku 2024 približne 27,5 mil. ton (ICSG); vďaka KGHM patrí Poľsko k popredným výrobcom medi v Európe.

Hliník Al13

Hliník

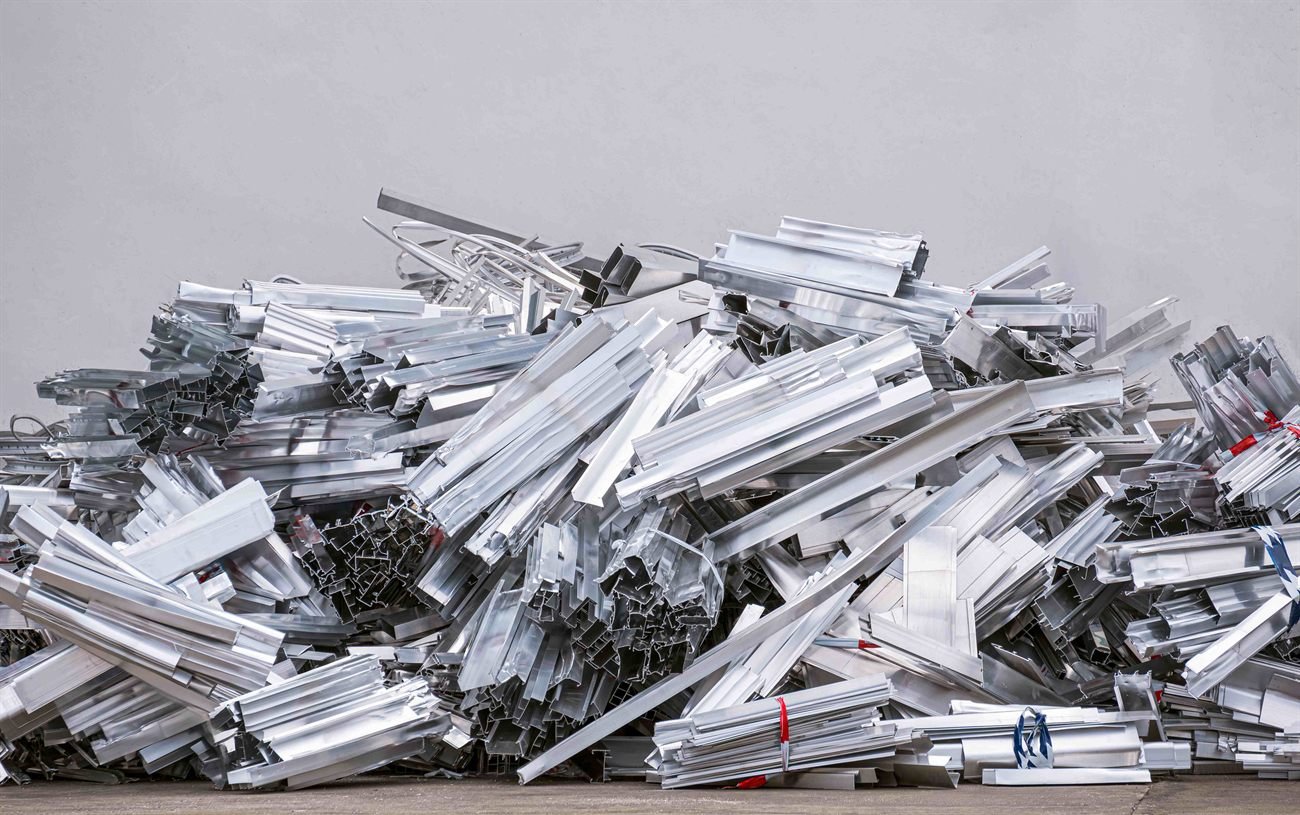
Ľahký a donekonečna recyklovateľný. Recyklácia hliníka ušetrí približne 95 % energie potrebnej na primárnu výrobu (International Aluminium Institute) a z vozidiel s ukončenou životnosťou sa získava viac ako 90 % kovu (European Aluminium).

Olovo Pb82

Olovo

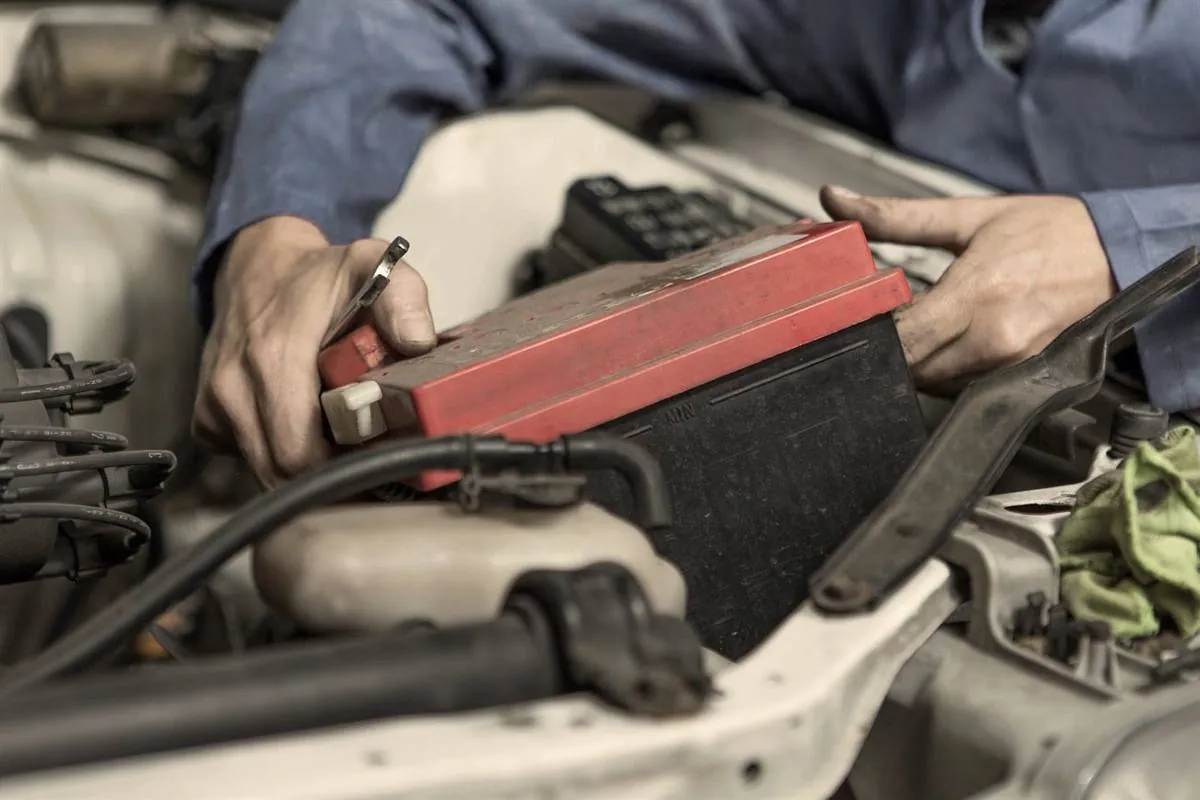
Najviac recyklovaný z bežne používaných kovov. V Európe sa recykluje približne 99 % olovených akumulátorov a sekundárna výroba tvorí približne 70 % svetovej ponuky olova (International Lead Association).

Zinok Zn30

Zinok

Chráni oceľ pred koróziou (zinkovanie) a predlžuje životnosť infraštruktúry. Je donekonečna recyklovateľný a približne 30 % používaného zinku pochádza z recyklácie (International Zinc Association).

Striebro Ag47
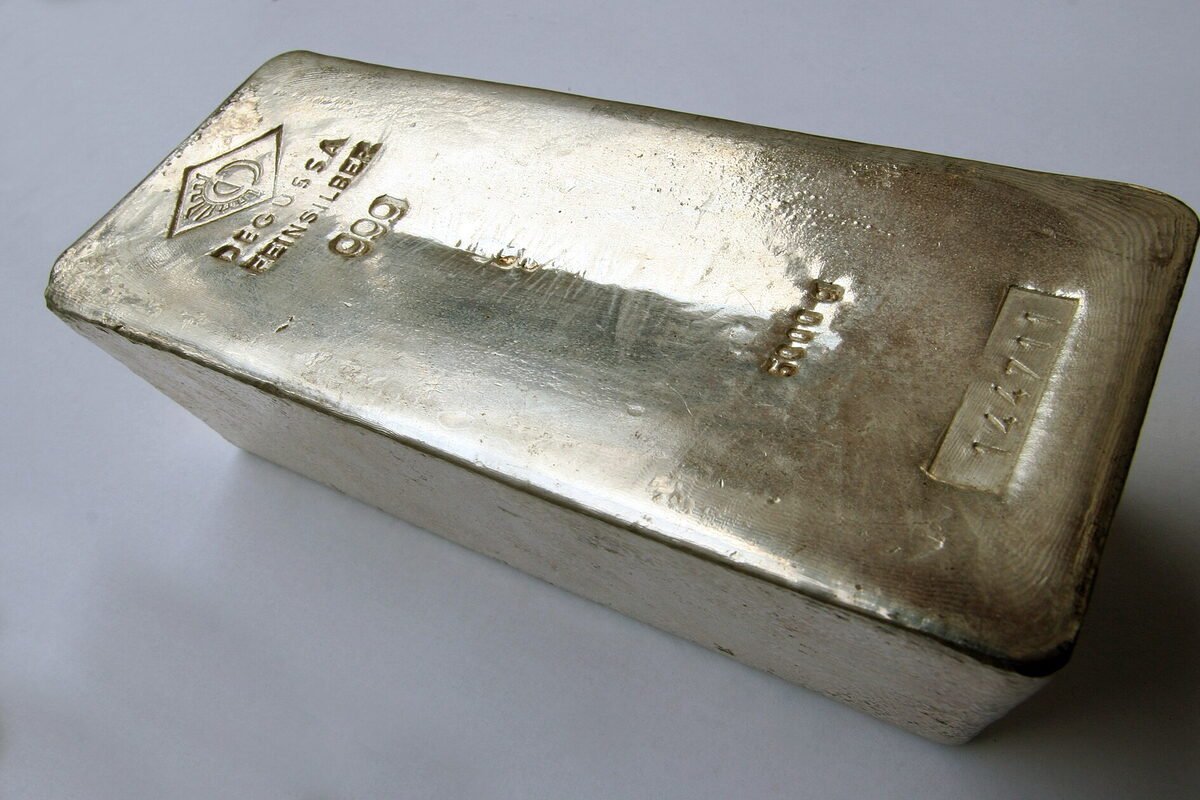
Autor fotografieFoto: Armin Kübelbeck / Wikimedia Commons, CC BY-SA 3.0 (orezané)

Striebro

Kov kritického významu pre elektroniku a fotovoltiku. Priemyselný dopyt po striebre dosiahol v roku 2024 rekordných 680,5 milióna uncí, pričom fotovoltika tvorila približne 29 % (The Silver Institute). V Poľsku je striebro vedľajším produktom metalurgie medi – KGHM patrí k najväčším výrobcom striebra na svete.

Od atómu po hospodárstvo: vlastnosti, trhy, recyklácia a strategický význam medi, hliníka, zinku, olova a striebra v 21. storočí.

Žijeme v ére neželezných kovov bez toho, aby sme si to uvedomovali. Kým železo a oceľ tvoria kostru hospodárstva, neželezné kovy plnia funkciu jeho nervovej a obehovej sústavy: vedú energiu a informácie, chránia konštrukcie pred koróziou, uchovávajú elektrinu, umožňujú miniaturizáciu elektroniky a určujú tempo energetickej transformácie. Zriedka ich vidíme – o to dôležitejšie je rozumieť ich úlohe.

Táto štúdia vedie čitateľa od atómovej mierky (fyzikálne vlastnosti, vďaka ktorým sú tieto kovy nenahraditeľné) cez priemyselnú mierku (výroba, trhy, recyklácia) až po geopolitickú mierku (surovinová bezpečnosť Európy). Spája ich jedna vlastnosť, ktorá odlišuje kovy od takmer všetkých ostatných materiálov: schopnosť nekonečnej recyklácie bez straty vlastností – základ obehového hospodárstva.

01

Čo sú neželezné kovy – mapa rodiny

„Neželezné kovy“ sú všetky kovy a ich zliatiny okrem železa a ocele. Zvyčajne sa členia do troch skupín. V centre európskeho a poľského hospodárstva stojí „veľká päťka“: meď, hliník, zinok, olovo a striebro.

Základné kovy

Meď, hliník, zinok, olovo, cín, nikel – chrbtica priemyslu.

Drahé kovy

Striebro, zlato, platinové kovy – vysoká hodnota a chemická odolnosť.

Minoritné a špeciálne kovy

Viac ako 45 prvkov so špecializovaným využitím v špičkových technológiách.

Hospodársky význam tohto odvetvia sa často podceňuje. Európsky priemysel neželezných kovov a recyklácie dosahuje ročný obrat viac ako 120 mld. eur a zamestnáva približne 500 000 ľudí, pričom dodáva materiály takmer všetkým ostatným sektorom – od stavebníctva a automobilového priemyslu po energetiku, elektroniku a obranu. Spoločným menovateľom všetkých týchto kovov je chemická stálosť: atóm medi zostáva atómom medi bez ohľadu na to, koľkokrát ho pretavíme.

Preto súčasné odvetvie vystihuje heslo „päť kovov, jeden cyklus“: raz vyťažená surovina môže v hospodárstve obiehať prakticky donekonečna.
Meď Cu29
Červený kov elektriny
02 · Meď

Ak má byť 21. storočie storočím elektriny, jeho kovom bude meď. Práve ona vedie prúd v sieťach, motoroch, zariadeniach a vozidlách – s účinnosťou, ktorej sa medzi priemyselnými kovmi vyrovná iba oveľa drahšie striebro. Červený kov sprevádza človeka viac ako desaťtisíc rokov, no jeho najdôležitejšia úloha sa odohráva až teraz: bez medi niet elektrifikácie, obnoviteľných zdrojov energie ani digitalizácie.

Vlastnosti

Meď (Cu) je etalónom elektrickej vodivosti. Medzinárodný štandard IACS (International Annealed Copper Standard, 1913) stanovuje vodivosť štandardnej žíhanej medi na 100 % (58,0 MS/m pri 20 °C); súčasná elektrolytická meď (ETP) dosahuje približne 100–101 % IACS a meď najvyššej čistoty približne 103 %. Zo všetkých kovov vedie elektrický prúd lepšie iba striebro – mnohonásobne drahšie. K tomu sa pridáva vynikajúca tepelná vodivosť, výnimočná ťažnosť, odolnosť proti korózii (ochranná patina) a prirodzené antimikrobiálne vlastnosti. Meď je aj základom najdôležitejších zliatin v dejinách techniky: bronzu (s cínom) a mosadze (so zinkom).

Od doby medenej po éru elektriny

Meď bola jedným z prvých kovov, ktoré si človek osvojil – jej používanie siaha viac ako desaťtisíc rokov do minulosti a obdobie jej prevahy sa nazýva doba medená (eneolit, chalkolit). Samotný názov – lat. cuprum – pochádza od Cypru, starovekého banského centra. Spojenie medi s cínom dalo vznik bronzu a pomenovanie ďalšej epoche. Skutočnú renesanciu však priniesla elektrina: od čias Faradaya a Edisona sa práve meď – ako vodič – stala nervovou a obehovou sústavou industrializovaného sveta.

Trh a výroba – geografia a ceny

Svetová ťažba medi dosahuje približne 23 mil. ton ročne a rafinovaná výroba približne 27 mil. ton. Nespochybniteľným lídrom je Čile (približne 5,3 mil. t a najväčšie zásoby na svete – približne 190 mil. t), na popredných miestach sú Konžská demokratická republika (približne 3,3 mil. t) a Peru (približne 2,6 mil. t); v rafinácii dominuje Čína. Svetové zásoby sa odhadujú na približne 1 mld. ton.

Meď je jedným z najdôležitejších barometrov hospodárstva – pre citlivosť jej ceny na hospodársky cyklus sa jej hovorí „Dr Copper“. Priemerná cena na LME (Londýnska burza kovov) bola v roku 2024 približne 9 000–9 200 USD za tonu, s rekordom približne 11 100 USD/t v máji 2024; v rokoch 2025–2026 ceny dosahovali ďalšie rekordy (nad 12 000 USD/t) pri napätí na strane ponuky a rastúcom dopyte energetickej transformácie.

Využitie – kde meď pracuje

Profil využitia medi odráža jej povahu vodiča. Podľa International Copper Association dominuje energetika – výroba a prenos energie (približne 44 %); ďalej stavebníctvo (približne 20 %), elektrické zariadenia a elektronika (približne 14 %), doprava (približne 12 %) a ostatný tovar (približne 10 %). V stavebníctve ide o elektroinštalácie, vodoinštalácie a trvácne strešné krytiny; v elektronike o vodivé cesty obvodov a kontakty; v doprave o motory, káblové zväzky a nabíjacie systémy. Čím je hospodárstvo elektrifikovanejšie, tým viac medi potrebuje.

Meď v energetickej transformácii

Každá technológia dekarbonizácie je „hladná po medi“. Elektrické vozidlo obsahuje dva- až štyrikrát viac medi ako vozidlo so spaľovacím motorom (motor, batéria, menič, kabeláž, nabíjačka). Veterné a fotovoltické zariadenia potrebujú 2,5- až 7-krát viac medi ako konvenčné zdroje a celé energetické systémy založené na OZE podľa niektorých odhadov dokonca 6- až 12-krát viac. Rozsah výzvy je obrovský: podľa Medzinárodnej energetickej agentúry ohlásené projekty do roku 2035 pokrývajú len približne 70 % potreby medi a niektoré analýzy poukazujú na potrebu uviesť do roku 2050 do prevádzky až 194 nových baní – čo robí z medi jedno z „úzkych hrdiel“ globálnej transformácie.

Recyklácia a sekundárny obeh

Meď je z pohľadu obehového hospodárstva takmer ideálnym kovom: možno ju recyklovať donekonečna bez straty vlastností. Viac ako 30 % svetového dopytu už pokrývajú druhotné suroviny (ICSG: približne 32 %) a zásoba medi nahromadená v infraštruktúre, vozidlách a zariadeniach – „mestská baňa“ – zodpovedá približne 33 rokom svetovej výroby. Recyklácia spotrebuje oveľa menej energie ako výroba z rudy; s rastúcou vlnou šrotu bude jej úloha rýchlo rásť – podľa IEA má podiel druhotnej ponuky do roku 2050 smerovať k približne 40 %. Ide o oblasť priamo spojenú s činnosťou mnohých členov Komory.

Meď ako strategická surovina

Rastúci, štrukturálne deficitný dopyt urobil z medi predmet surovinovej politiky. Akt EÚ o kritických surovinách (CRMA, 2024) zaradil meď medzi strategické suroviny a stanovil ciele do roku 2030: najmenej 10 % dopytu EÚ z ťažby v Európe, 40 % zo spracovania a 25 % z recyklácie, pri obmedzení závislosti od jediného dodávateľa mimo EÚ na najviac 65 %. Európska komisia výslovne uvádza meď ťaženú v Poľsku ako zdroj tejto suroviny v EÚ. Strategický význam posilňuje silná koncentrácia ponuky (Čile, DR Kongo, Peru) a dlhý, viac ako desaťročný cyklus uvádzania nových baní do prevádzky.

Meď, človek a každodenný život

Vzťah medi k človeku je aj biologický. Meď je nevyhnutný stopový prvok: telo dospelého človeka jej obsahuje len približne 80–120 mg, pričom referenčný denný príjem je približne 1,3–1,6 mg. Podieľa sa na tvorbe energie v bunkách, tvorbe spojivového tkaniva a ciev, transporte železa a činnosti nervového a imunitného systému. Povrchy z medi a jej zliatin majú preukázané antimikrobiálne vlastnosti – čoraz častejšie využívané tam, kde záleží na hygiene. V každodennom prostredí je meď všadeprítomná: kilometre vodičov v každej domácnosti, inštalácie a rúry, motory v domácich spotrebičoch, vodivé cesty v elektronike, kontakty v nabíjačkách, ale aj mince, hudobné nástroje a riad.

~23 Mtsvetová ťažba
100 % IACSreferenčná vodivosť
~44%podiel energetiky na spotrebe
~32%recyklovaná meď
~34 MtZásoby Poľska (USGS)
2.5–7×viac Cu v obnoviteľných zdrojoch
Krajina Ťažba 2024 (mil. t) Zásoby (mil. t) Poznámky
Čile~5.3~190Najväčší producent a držiteľ zásob na svete
DR Kongo~3.3~80Rýchlo rastúca produkcia
Peru~2.6~120Medzi najväčšími výrobcami na svete
Čína~1.8~41Dominuje vo výrobe rafinovaného kovu (hutníctvo)
Poľsko~0.41~34KGHM; revír LGOM; zásoby medzi najväčšími na svete
Svet (zaokrúhlené)~23 / 27~1,000Silná geografická koncentrácia ponuky

Zdroj: U.S. Geological Survey, Mineral Commodity Summaries 2025; International Copper Study Group (údaje za rok 2024, zaokrúhlené).

Sektor Podiel (svet) Použitie
Energetika – výroba a prenos~44%Siete, transformátory, silové káble
Stavebníctvo~20%Elektroinštalácie, vodoinštalácie, strešné krytiny
Elektrické zariadenia a elektronika~14%Motory, zariadenia, plošné spoje
Doprava~12%Vozidlá vrátane elektrických (2–4× viac medi)
Ostatné~10%Mince, hudobné nástroje, spotrebiče, sochy, riad

Zdroj: International Copper Association (globálna štruktúra spotreby, orientačné hodnoty).

Poľský kontext a úloha Komory

Poľsko patrí k popredným svetovým výrobcom medi – vďaka spoločnosti KGHM Polska Miedź a medenému revíru Legnica-Głogów (LGOM, približne 416 km²). Ložisko ťažia bane Lubin, Polkowice-Sieroszowice a Rudna, spracovanie zabezpečujú huty Głogów I, Głogów II (s priekopníckou pecou na tavenie vo vznose – flash smelting) a Legnica a valcovňa Cedynia. Výsledkom sú katódy triedy A s čistotou 99,99 % (značky HMG-S, HMG-B a HML kótované na LME) a vedľajšími produktmi sú striebro, zlato, olovo a nikel. Národné zásoby (približne 34 mil. t podľa USGS) radia Poľsko do svetovej špičky a produkcia platenej medi (payable copper) Skupiny KGHM prevyšuje 700 tis. ton ročne. Komora zastupuje tento potenciál na národnej i európskej úrovni.

Červený kov, ktorý vedie elektrický prúd lepšie ako takmer ktorýkoľvek iný, je dnes nevyhnutnou podmienkou elektrifikácie – a Poľsko patrí k jeho svetovým lídrom.
Hliník Al13
Ľahkosť · ťažká stopa · nekonečná recyklácia
03 · Hliník

Hliník je kovom paradoxov. Je najrozšírenejším kovom zemskej kôry, a zároveň high-tech materiálom; jeho výroba z rudy patrí k energeticky najnáročnejším procesom v priemysle, no raz vyrobený môže v hospodárstve obiehať donekonečna a pri recyklácii spotrebuje len zlomok pôvodnej energie. Práve tieto napätia – medzi ľahkosťou a energetickou náročnosťou, medzi ťažkou stopou primárnej výroby a takmer dokonalou cirkularitou – robia z hliníka jeden z najdôležitejších a najfascinujúcejších kovov 21. storočia.

Vlastnosti

Hliník spája vlastnosti, ktoré sa v jednom kove vyskytujú zriedka. Jeho hustota (približne 2,7 g/cm³) je zhruba tretinová v porovnaní s oceľou, a napriek tomu zliatiny hliníka dosahujú vysokú pevnosť. Tenká, samovoľne sa tvoriaca vrstva oxidu zabezpečuje odolnosť proti korózii; kov je nemagnetický, dobre odráža svetlo a teplo, je netoxický a jeho elektrická vodivosť (približne 61 % IACS) v prepočte na hmotnosť prevyšuje meď – preto sa hliník používa vo vonkajších prenosových vedeniach. Nízka teplota topenia (660 °C) uľahčuje odlievanie a recykláciu.

Hodnotový reťazec: bauxit → oxid hlinitý → hliník

Cesta od horniny ku kovu je dvojstupňová a energeticky náročná. Najprv Bayerov proces premení bauxit na oxid hlinitý (aluminu) a potom Hallov-Héroultov proces (vyvinutý v roku 1886) získava čistý hliník elektrolýzou roztaveného oxidu hlinitého. Pomery sú výrečné: približne zo 4–5 ton bauxitu vzniknú 2 tony oxidu hlinitého a 1 tona hliníka.

Bauxit Oxid hlinitýBayer HliníkHall-Héroult Recyklácia

Geografia reťazca je silne koncentrovaná. Najväčšie zásoby bauxitu má Guinea (približne 7,4 mld. t), popri nej sú poprednými producentmi Austrália a Čína; Čína zároveň dominuje v spracovaní na oxid hlinitý aj v tavení. Táto koncentrácia – suroviny, energie a spracovateľských kapacít – je dnes jedným z hlavných rizikových faktorov pre európsky priemysel.

Rodiny zliatin – od série 1xxx po 8xxx

Čistý hliník je mäkký; o jeho použiteľnosti rozhodujú zliatiny. Medzinárodný systém označovania delí zliatiny na tvárnenie do sérií 1xxx až 8xxx podľa hlavného legujúceho prvku. Výber prísad umožňuje „navrhnúť“ kov na konkrétne použitie – od mäkkej fólie až po letecké zliatiny s pevnosťou ocele.

SériaHlavný legujúci prvokTypické použitie
1xxxČistý hliník (≥ 99 %)Elektrotechnický, fóliový a chemický priemysel
2xxxMeď (Cu)Letectvo (dural), vysoká pevnosť
3xxxMangán (Mn)Plechovky, výmenníky tepla, strešné krytiny
4xxxKremík (Si)Zvárací drôt, piesty
5xxxHorčík (Mg)Lodiarstvo, automobilový priemysel, nádrže
6xxxHorčík + kremík (Mg-Si)Pretláčané profily, stavebníctvo, automobilový priemysel
7xxxZinok (Zn)Letectvo, vysokopevné konštrukcie
8xxxOstatné (lítium, železo)Fólie, zliatiny Al-Li (letectvo)

Zdroj: medzinárodný systém označovania zliatin hliníka (Aluminum Association).

Trh a výroba – dominancia Číny a ceny

Hliník je – po oceli – druhým najvyrábanejším kovom na svete. Svetová primárna výroba dosiahla v roku 2024 približne 72,7 milióna ton, pričom vo výrobe jednoznačne dominuje Čína (približne 59 %), ktorá od roku 2017 udržiava administratívny strop výrobných kapacít na úrovni približne 45 mil. t ročne.

KrajinaVýroba 2024 (mil. t)PodielPoznámky
Čína~43~59%Dominuje; strop kapacít ~45 Mt (od roku 2017)
India~4,2~6%Rýchlo rastúca produkcia
Rusko~3,8~5%Významný vývozca
Kanada~3,3~5%Vodná energia – nízkouhlíkový hliník
SAE~2,7~4%Výroba na zemnom plyne; veľký vývozca
Svet (zaokrúhlené)~72,7100%Výrazná dominancia Číny

Zdroj: International Aluminium Institute; U.S. Geological Survey (údaje za rok 2024, zaokrúhlené; podiely odhadované).

Cena hliníka na LME (Londýnska burza kovov) sa v roku 2024 držala okolo 2 400–2 600 USD/t. Podstatné je, že o rentabilite tavenia rozhodujú predovšetkým náklady na elektrickú energiu – preto sa huty umiestňujú tam, kde je elektrina lacná, a čoraz častejšie tam, kde je nízkouhlíková.

Využitie a energetická transformácia

Profil využitia hliníka určujú jeho dva najväčšie sektory – doprava a stavebníctvo – a ďalej obaly, elektrické zariadenia a strojárstvo. V doprave rozhoduje ľahkosť: ľahšie auto, vlak či lietadlo spotrebuje počas celej životnosti menej energie, a preto je hliník pilierom dekarbonizácie dopravy a elektromobility. V obnoviteľnej energetike tvorí rámy fotovoltických modulov a vonkajšie prenosové vodiče; v stavebníctve fasády, okná, dvere a strešné krytiny; v obaloch plechovky a fólie s najvyššou mierou recyklácie. Čím je hospodárstvo „zelenšie“ a elektrifikovanejšie, tým väčší má apetít na hliník.

Energetická náročnosť a dekarbonizácia

Cenou za vlastnosti hliníka je energetická náročnosť primárnej výroby – približne 186 GJ na tonu (v Európe približne 140 GJ/t). Priemerná svetová uhlíková stopa je približne 14,8 t CO₂ na tonu kovu, táto hodnota však skrýva obrovský rozptyl v závislosti od zdroja energie: od približne 2–4 t pri vodnej energii po približne 16–20 t pri uhlí. V ére oceňovania emisií sa tak uhlíková stopa stáva kľúčovou konkurenčnou premennou.

Zdroj energie pre huteUhlíková stopa (t CO₂/t Al)Príklad
Recyklácia (sekundárny hliník)~0.5Šrot – ~5 % energie primárnej výroby
Vodná energia~2–4Kanada (Québec), Nórsko
Zemný plyn~6–10Perzský záliv
Svetový priemer~14.8IAI (2023)
Uhlie~16–20Časť kapacít Číny

Zdroj: International Aluminium Institute; údaje výrobcov / CarbonChain (orientačné hodnoty).

Dekarbonizácia postupuje v dvoch smeroch. Prvým je „zelená“ energia v hutách (vodná, OZE). Druhým, prelomovým, sú inertné anódy: v technológii ELYSIS (spoločný podnik Rio Tinto a Alcoa) anóda sa nespaľuje, ale namiesto CO₂ uvoľňuje kyslík, čím odstraňuje priame procesné emisie pri tavbe. Technológia prechádza z demonštračnej fázy do priemyselného rozsahu v hutách Rio Tinto v Québecu a prvú dávku hliníka vyrobeného touto metódou kúpila v roku 2019 spoločnosť Apple. Ide potenciálne o najdôležitejšiu zmenu v technológii tavby od čias Hallovho-Héroultovho procesu.

Recyklácia a obehové hospodárstvo

Tu hliník ukazuje svoju druhú, takmer ideálnu povahu. Pretavenie šrotu spotrebuje len približne 5 % energie potrebnej na primárnu výrobu (úspora približne 95 %) a kov v ďalších cykloch nestráca vlastnosti – niekedy sa označuje ako „trvalý materiál“. Efekt rozsahu je pozoruhodný: približne 75 % všetkého doteraz vyrobeného hliníka (z približne 1,5 miliardy ton) sa stále používa a ročne sa recykluje viac ako 30 miliónov ton šrotu. Podiel recyklovaného vstupu dosahuje približne 32 %, miera zhodnotenia z vozidiel po skončení životnosti približne 90 % a z nápojových plechoviek približne 75 % (2023). Vďaka tomu je recyklácia hliníka jedným z pilierov európskeho obehového hospodárstva a kľúčovou oblasťou činnosti členov Komory.

CBAM a surovinová bezpečnosť Európy

Energetická náročnosť a náchylnosť na „únik uhlíka“ postavili hliník do centra klimatickej a priemyselnej politiky EÚ. Mechanizmus uhlíkovej úpravy na hraniciach (CBAM, nariadenie (EÚ) 2023/956) vstúpil 1. januára 2026 do definitívnej fázy, v ktorej dovozcovia okrem iného aj hliníka znášajú reálne náklady emisií obsiahnutých v tovare – tak, aby sa vyrovnali cene CO₂ platenej v EÚ v rámci systému ETS. Za posledné dve desaťročia Európa prišla približne o dve tretiny kapacít výroby primárneho hliníka a stala sa čistým dovozcom. Súčasne akt o kritických surovinách (CRMA) zaradil hliník medzi kritické a strategické suroviny EÚ a stanovil ciele do roku 2030 (10 % ťažba, 40 % spracovanie, 25 % recyklácia, ≤65 % závislosť od jedného dodávateľa).

Hliník, človek a každodenný život

Na rozdiel od medi či zinku hliník nie je pre organizmus nevyhnutným prvkom a jeho anorganické formy sa pri bežnej expozícii vyznačujú nízkou toxicitou – preto sa bezpečne používajú v obaloch na potraviny, fóliách a riade. V každodennom prostredí je hliník všadeprítomný: plechovky a fólia v kuchyni, okenné rámy a fasády, kryty elektroniky, disky kolies a časti karosérií, rámy bicyklov aj elektrické vodiče.

~72,7 Mtprimárna výroba 2024
~95%úspora energie pri recyklácii
~75%všetkého Al je stále v obehu
~14,8 tuhlíková stopa na t (CO₂)
660 °Cteplota topenia
1. januára 2026začiatok definitívnej fázy CBAM

Poľský kontext a úloha Komory

Poľsko dnes netaví primárny hliník vo významnom rozsahu – rozhoduje o tom energetická náročnosť a náklady na energiu. Je však významným európskym spracovateľom a recyklátorom: v pretláčaní profilov, valcovaní a získavaní hliníka zo šrotu. Práve v týchto článkoch – spracovaní a recyklácii – spočíva poľská výhoda v hodnotovom reťazci. V podmienkach mechanizmu CBAM a aktu o kritických surovinách (CRMA) význam tohto potenciálu rastie: nízkouhlíková recyklácia sa stáva strategickým aktívom a poľskí dovozcovia hliníkových výrobkov podliehajú novým povinnostiam. Komora zastupuje odvetvie na národnej i európskej úrovni.

Ľahký v použití, ťažký pri tavbe, takmer večný v obehu – hliník je skúškou toho, či dokážeme zosúladiť priemysel s klímou.
Zinok Zn30
Neviditeľný štít · prvok života
04 · Zinok

Zinok je kov, ktorý chráni, lieči a živí – a robí to takmer neviditeľne. Ako povlak na oceli každý deň chráni pred koróziou infraštruktúru v hodnote miliárd eur; ako mikroživina je nevyhnutný pre život ľudí aj rastlín; ako nosič energie práve vstupuje do sveta bezpečných batérií. Štvrtý najpoužívanejší kov sveta sa zriedka dostáva na titulné strany novín, no jeho úloha – od mosta po bunku ľudského tela – je zásadná.

Vlastnosti

Zinok (Zn) je modrastobiely kov s miernou teplotou topenia (419,5 °C) a hustotou približne 7,14 g/cm³. Jeho najdôležitejšia „superschopnosť“ je elektrochemická: zinok je menej ušľachtilý ako železo, takže v kontakte s oceľou koroduje „ako prvý“ a obetuje sa, aby chránil kov pod sebou. Práve na tejto vlastnosti je založené zinkovanie. Zinok je aj zložkou mosadze (zliatiny s meďou) a oxidu zinočnatého (ZnO), ktorý je všadeprítomný v gume, kozmetike a medicíne.

Od mosadze po zinkovanie – stručná história

Zinok sprevádzal civilizáciu dávno predtým, ako dostal meno. Mosadz – zliatina medi so zinkom – bola známa už v staroveku a metalurgické tavenie zinku sa rozvinulo v Indii (približne v 12. storočí) a v Číne. V Európe bol zinok izolovaný ako samostatný kov až v 18. storočí a priemyselné žiarové zinkovanie – kľúčové pre priemyselnú revolúciu – bolo patentované v 19. storočí. Od zvonov a ozdôb tak zinok prešiel do úlohy tichého strážcu oceľovej infraštruktúry.

Trh a výroba – geografia a ceny

Svetová ťažba zinku dosahuje približne 12 mil. ton ročne. Lídrom je Čína (približne 4 mil. t a zásoby približne 46 mil. t), na popredných miestach sú Peru (približne 1,3 mil. t) a Austrália (približne 1,1 mil. t), ktorá má najväčšie zásoby na svete (približne 64 mil. t). Svetové zásoby dosahujú približne 230 mil. t a zdroje približne 1,9 mld. t – ponuka zinku je teda pomerne diverzifikovaná.

KrajinaŤažba 2024 (tis. t)Zásoby (tis. t)Poznámky
Čína~4,000~46,000Najväčší výrobca; dominantné postavenie v hutníctve
Peru~1,300~20,000Popredný vývozca koncentrátu
Austrália~1,100~64,000Najväčšie zásoby na svete
India~860~9,800Rastúci objem výroby
Mexiko~700~14,000Významný výrobca v Latinskej Amerike
Svet (zaokrúhlené)~12,000~230,000Zdroje približne 1,9 mld. t

Zdroj: U.S. Geological Survey, Mineral Commodity Summaries 2025 (údaje za rok 2024, zaokrúhlené).

Svetová výroba rafinovaného zinku v roku 2024 dosiahla približne 13,7 mil. ton (pokles o 1,8 % pri obmedzenej dostupnosti koncentrátov) pri spotrebe približne 13,8 mil. t – trh teda skončil s deficitom približne 164 tis. t. Priemerná hotovostná cena na LME v roku 2024 bola približne 2 780 USD/t.

Využitie – štruktúra spotreby

Profilu spotreby zinku jasne dominuje jediné použitie – zinkovanie (približne 60 %). Nasledujú zliatiny zinku (tlakové odliatky), zlúčeniny zinku (najmä oxid zinočnatý), mosadz a bronz a polotovary. Je to kov dvojakej povahy: zároveň „priemyselný strážca“ ocele aj všestranná chemická zložka.

PoužitiePodiel (svet, 2024)Úloha
Zinkovanie~60%Protikorózna ochrana ocele (zinkový povlak)
Zliatiny zinku~15%Tlakové liatie
Zlúčeniny zinku~11%Oxid zinočnatý (ZnO): guma, kozmetika, medicína
Mosadz a bronz~9%Zliatiny s meďou
Polotovary~4%Plechy, drôty, profily
Ostatné~1%Vrát. hnojív, chemikálií
Ruda (sfalerit) Koncentrát + hutníctvo Rafinovaný zinok Zinkovanie · recyklácia

Zinkovanie – neviditeľný protikorózny štít

Najdôležitejšou úlohou zinku je ochrana ocele pred koróziou. Pri zinkovaní (zvyčajne žiarovom, „za tepla“) pôsobí zinkový povlak ako obetná anóda: keďže zinok je menej ušľachtilý ako železo, koroduje ako prvý a chráni oceľ aj v mieste poškodenia povlaku (katódová ochrana). Vďaka tomu mosty, stožiare elektrických vedení, cestné zvodidlá a oceľové konštrukcie slúžia o desaťročia dlhšie. Je to „tiché“ inžinierstvo obrovskej hodnoty: malé množstvo zinku predlžuje životnosť ton ocele a odďaľuje náklady na jej výmenu. V automobilovom priemysle chráni karosérie kontinuálne zinkovanie plechov, v stavebníctve a energetike – celú infraštruktúru vystavenú poveternostným vplyvom.

Zinok v zdraví a poľnohospodárstve – prvok života

Zinok je nevyhnutná mikroživina – zložka viac ako 300 enzýmov, kľúčová pre imunitu, rast a neurologický vývoj, najmä u detí. Telo dospelého človeka obsahuje len približne 2–3 g zinku (príjem približne 8–11 mg/deň), a predsa je jeho nedostatok jedným z najväčších výživových problémov sveta: v závislosti od odhadu ohrozuje približne 17 % až tretinu svetovej populácie a WHO ho označuje za „problém verejného zdravia“. Podľa kampane „Zinc Saves Kids“ (IZA s UNICEF) súvisí s dôsledkami nedostatku ročne približne 450 000 úmrtí detí mladších ako päť rokov. Korene problému sú v pôde: podľa FAO je zinok najčastejšie chýbajúcou mikroživinou v pôdach sveta – nedostatok sa týka viac ako 50 % poľnohospodárskych pôd. Zinkové hnojivá sú jednoduchým a účinným riešením.

Ukladanie energie a nové technológie

Perspektívna kapitola príbehu zinku sa píše v energetike. Zinkové batérie – zinkovo-vzduchové, zinkovo-iónové, niklovo-zinkové a zinkovo-brómové – sú sľubnou, nastupujúcou technológiou stacionárneho ukladania energie. Ich prednosťami sú bezpečnosť (vodný elektrolyt, bez rizika vznietenia typického pre lítium-iónové články), nízke náklady, dostatok suroviny a recyklovateľnosť.

TechnológiaCharakteristikaOblasti použitia
Zinok-vzduch (Zn-air)Vysoká hustota energie, nízke nákladyNačúvacie prístroje, viachodinové ukladanie energie
Zinok-ión (Zn-ion)Vodný elektrolyt, bezpečnosťStacionárne úložiská, sieť
Nikel-zinok (Ni-Zn)Nehorľavé, vysoký výkonZáložné napájanie, dátové centrá
Zinok-bróm (Zn-Br)Prietoková batéria, škálovateľnáSieťové úložiská energie

Zdroj: U.S. Department of Energy; vedecké prehľady (nové technológie, orientačná charakteristika).

S rastúcim podielom OZE rastie dopyt po bezpečnom, viachodinovom ukladaní energie a nehorľavom záložnom napájaní (napr. v dátových centrách) – to sú niky, v ktorých môže zinok dopĺňať a miestami nahrádzať lítium. Je to zároveň nový, strategický dopyt po kove, ktorý sa doteraz spájal najmä s ochranou ocele.

Recyklácia a obehové hospodárstvo

Ako všetky kovy, aj zinok je na 100 % recyklovateľný bez straty vlastností. Približne 30 % používaného zinku už pochádza z recyklácie; získava sa okrem iného zo zvyškov po zinkovaní a – čo je pre odvetvie obzvlášť dôležité – z prachu z elektrických oblúkových pecí (EAF), ktorý vzniká pri výrobe ocele. Recyklácia zinku uzatvára cyklus medzi oceliarskym priemyslom a priemyslom neželezných kovov a znižuje tlak na primárnu ťažbu.

Zinok, regulácia a surovinová bezpečnosť

Na rozdiel od medi a hliníka sa zinok nenachádza na zozname kritických surovín EÚ – jeho ponuka je geograficky pomerne diverzifikovaná. Zostáva však surovinou s veľkým hospodárskym významom a smerodajným zdrojom trhových údajov je International Lead and Zinc Study Group (ILZSG); zlúčeniny zinku podliehajú nariadeniu EÚ REACH. Štrukturálny deficit trhu a koncentrácia spracovania v Číne spôsobujú, že bezpečnosť dodávok zinku zostáva významná pre európsky oceliarsky a automobilový priemysel – odtiaľ rastúca úloha recyklácie a domácich hutníckych kapacít.

~12 Mtsvetová ťažba (4. kov)
~60%podiel zinkovania na spotrebe
~1/3populácie ohrozenej nedostatkom (WHO)
>50%poľnohospodárskych pôd s nedostatkom zinku (FAO)
~30%recyklovaný zinok (100 % recyklovateľný)
~7%Podiel poľskej skupiny na trhu EÚ

Poľský kontext a úloha Komory

Poľsko má so zinkom osobitný, stáročný vzťah. Horné Sliezsko bolo historickým zinkovo-olovnatým revírom, ťažba rúd (oblasť Olkusza a Bukowna) však bola z veľkej časti ukončená v dôsledku vyčerpania ložísk. Dnes poľský zinkový priemysel stojí na hutníctve a recyklácii: tvorí ho skupina ZGH „Bolesław“ (v skupine Stalprodukt) a Huta Cynku „Miasteczko Śląskie“ – jediná huta mimo Ázie, ktorá využíva proces ISP (Imperial Smelting Process), vyrába súčasne zinok aj olovo a získava zinok, olovo, kadmium a striebro z prachov z výroby ocele. Poľská zinková skupina predstavuje približne 7 % európskeho trhu a jej profil – hutníctvo plus recyklácia odpadov z výroby ocele – priamo zapadá do obehového hospodárstva. Komora zastupuje tento potenciál na národnej i európskej úrovni.

Neviditeľný strážca ocele, nevyhnutný prvok života a nádej pre bezpečné batérie – zinok pracuje všade tam, kde ho najmenej vidno.
Olovo Pb82
Šampión obehového hospodárstva
05 · Olovo

Žiadny iný kov nedokazuje silu obehového hospodárstva tak presvedčivo ako olovo. Svet ročne spotrebuje približne 13,5 mil. ton rafinovaného olova, hoci z baní pochádza iba približne 4,3 mil. ton – rozdiel pokrýva recyklácia. Je to kov s dvoma tvárami: toxický a oprávnene vytlačený z benzínu, farieb či rúr, a zároveň – v podobe oloveného akumulátora – najčastejšie recyklovaný spotrebiteľský výrobok na svete, fungujúci v takmer dokonale uzavretom cykle.

Vlastnosti

Olovo (Pb) je ťažký, mäkký a tvárny kov modrosivej farby. Jeho hustota (približne 11,34 g/cm³) patrí k najvyšším spomedzi bežne používaných kovov, čo ho – spolu s vysokým protónovým číslom – robí vynikajúcou ochranou pred ionizujúcim žiarením (medicína, jadrová energetika). Nízka teplota topenia (327,5 °C), odolnosť voči korózii a ľahká tvárniteľnosť uľahčovali jeho spracovanie už od staroveku. Latinský názov olova, plumbum, pretrval v anglickom slove „plumber“ (inštalatér).

Od plumbum po akumulátor – stručná história

Olovo bolo jedným z prvých kovov, ktoré človek tavil. V starovekom Ríme sa z neho stavali vodovody a vyrábali nádoby a tesnenia. Väčšinu 20. storočia bolo olovo všadeprítomné – vo farbách, spájkach, rúrach a ako antidetonačná prísada do benzínu. Vedomie jeho toxicity však viedlo k systematickému vyraďovaniu týchto použití, ktorého vyvrcholením bol celosvetový koniec olovnatého benzínu. Olovo však z hospodárstva nezmizlo – presunulo sa do bezpečného, uzavretého cyklu akumulátorov.

Trh a výroba – geografia a ceny

Svetová ťažba olova dosahuje približne 4,3 mil. ton ročne. Lídrom je Čína (približne 1,9 mil. t), najväčšie zásoby má Austrália (približne 35 mil. t). Svetové zásoby dosahujú približne 96 mil. t a identifikované zdroje viac ako 2 mld. t – často v ložiskách spoločných so zinkom, striebrom alebo meďou.

KrajinaŤažba 2024 (tis. t)Zásoby (tis. t)Poznámky
Čína~1,900~22,000Najväčší výrobca; dominantné postavenie v hutníctve
Austrália~430~35,000Najväčšie zásoby na svete
USA~300~4,600Bez primárnej výroby od roku 2013 (iba sekundárna)
Peru~270~5,000Popredný výrobca v Latinskej Amerike
Mexiko~180~5,600Významný výrobca a spracovateľ
Svet (zaokrúhlené)~4,300~96,000Zdroje viac ako 2 mld. t

Zdroj: U.S. Geological Survey, Mineral Commodity Summaries 2025 (údaje za rok 2024, zaokrúhlené).

Najvýrečnejšie číslo sa týka rafinovanej výroby: približne 13,5 mil. ton – viac ako trojnásobok ťažby. Rozdiel pokrýva recyklácia, najmä použitých akumulátorov. V USA bola posledná primárna huta zatvorená v roku 2013 a domáca ponuka sa dnes opiera o druhotnú surovinu. Priemerná severoamerická cena v roku 2024 bola približne 110 centov za libru (približne 2 400 USD/t).

Využitie – štruktúra spotreby

Štruktúra spotreby olova je dnes mimoriadne koncentrovaná: približne 85 % smeruje do olovených akumulátorov. Zvyšok pripadá na tienenie pred žiarením a valcované výrobky, zliatiny, pigmenty a zlúčeniny a strelivo – pričom mnohé niekdajšie použitia (spájky, pigmenty) sa postupne vytláčajú. Olovo tak prešlo od „všestranného“ kovu k špecializovanému nosiču energie.

PoužitiePodiel (svet)Úloha
Olovené akumulátory~85%SLI, priemyselné (UPS), trakčné
Tienenie a valcované výrobky~5%Tienenie žiarenia, plechy (medicína, energetika)
Zliatiny a spájky~3%Vytláčané bezolovnatými spájkami
Pigmenty a zlúčeniny~3%Stabilizátory, sklo, keramika
Strelivo a broky~2%Balistické aplikácie
Ostatné~2%Vrát. tesnení, protizávaží
Olovo (hutníctvo) Výroba akumulátorov Používanie Recyklácia ≈ 99 %

Olovený akumulátor – zotrvačník hospodárstva

Olovený akumulátor, vynájdený v roku 1859, zostáva jednou z najdôležitejších energetických technológií sveta. Plní tri hlavné úlohy: štartovaciu (SLI) – takmer v každom vozidle so spaľovacím motorom; záložného napájania – v telekomunikáciách, dátových centrách, systémoch UPS a nemocniciach; a trakčnú – vo vysokozdvižných vozíkoch a pomalých vozidlách. Napriek rozvoju lítium-iónových článkov je to práve olovo, ktoré zabezpečuje spoľahlivý štart a záložné napájanie nespočetných kritických systémov.

Typ / použitieCharakteristikaKde pracuje
SLI (štart, osvetlenie, zapaľovanie)Vysoký štartovací prúdTakmer každé vozidlo so spaľovacím motorom
Priemyselné (záložné)Spoľahlivé záložné napájanieTelekomunikácie, dátové centrá, UPS, nemocnice
TrakciaHlboké nabíjacie cyklyVysokozdvižné vozíky, nízkorýchlostné vozidlá
Štart-stop / olovo-uhlíkČasté cykly, nízke nákladyVozidlá so systémom štart-stop, úložiská pri OZE

Zdroj: International Lead Association; Battery Council International.

Recyklácia – šampión obehového hospodárstva

Tu olovo nemá konkurenciu. Olovené akumulátory dosahujú mieru recyklácie približne 99 % a sú najčastejšie recyklovaným spotrebným výrobkom v USA – pred hliníkovými plechovkami. Typický nový akumulátor obsahuje viac ako 80 % recyklovaného materiálu a sekundárne olovo je chemicky totožné s primárnym a možno ho získavať donekonečna. Tento cyklus „výroba – použitie – opätovné použitie“ uvádzajú Svetové ekonomické fórum a MIT ako najúspešnejší príklad obehového hospodárstva na svete – vzor pre novšie batériové technológie. Je to zároveň jeden z pilierov odvetvia recyklácie neželezných kovov, ktoré Komora zastupuje.

Toxicita a regulácia – dve tváre olova

Olovo je toxický kov a jeho nekontrolované uvoľňovanie škodí zdraviu (nervová sústava, vývoj detí) i životnému prostrediu. Preto sa v roku 2021 celosvetovo skončilo používanie olovnatého benzínu – vyvrcholenie približne 20-ročnej kampane UNEP, ktorá má predchádzať viac ako 1,2 mil. predčasných úmrtí ročne – a už predtým sa olovo vyradilo z farieb, rúr a spájok. Olovo a jeho zlúčeniny podliehajú v EÚ prísnym pravidlám nariadenia REACH. Kľúčový je kontrast: hrozbou nie je olovo v kontrolovanom, uzavretom cykle akumulátorov (kde sa bezpečne zbiera a pretavuje), ale jeho rozptýlené niekdajšie použitia a neformálna, nekontrolovaná recyklácia v niektorých regiónoch sveta. Moderný, regulovaný recyklačný priemysel teda nie je problémom, ale riešením.

Ukladanie energie a nové technológie

Hoci pozornosť médií púta lítium, olovo sa stále vyvíja. Olovo-uhlíkové akumulátory a pokročilé olovené konštrukcie sa uplatňujú pri ukladaní energie z obnoviteľných zdrojov, v záložnom napájaní a v systémoch štart-stop, ktoré znižujú emisie vozidiel. Prednosťami olova sú nízke náklady, bezpečnosť, vyspelá technológia a – čo je kľúčové – najnižšia uhlíková stopa výroby a plne rozvinutá recyklácia spomedzi batériových technológií. V mnohých stacionárnych aplikáciách zostáva olovo racionálnou, doplnkovou alternatívou k lítiu.

Olovo a surovinová bezpečnosť

Na rozdiel od medi a hliníka sa olovo nenachádza na zozname kritických surovín EÚ – jeho ponuka je diverzifikovaná a prevažne založená na recyklácii, čo zvyšuje odolnosť dodávateľského reťazca. Zostáva však surovinou s veľkým hospodárskym významom, nevyhnutnou pre automobilový priemysel a záložné napájanie kritickej infraštruktúry. Opretie ponuky o druhotný cyklus robí z olova modelový príklad „suroviny z recyklácie“: krajina s modernými spracovateľskými kapacitami sa do veľkej miery stáva nezávislou od dovozu rudy.

~4,3 Mtsvetová ťažba
~13,5 Mtrafinovaná výroba (>3× ťažba)
~85%podiel batérií na spotrebe
~99%miera recyklácie batérií (najvyššia)
2021celosvetový koniec olovnatého benzínu
>80%podiel recyklátu v novej batérii

Poľský kontext a úloha Komory

Poľské olovo má dva zdroje. Primárne vzniká ako vedľajší produkt spracovania zinku (Huta Cynku „Miasteczko Śląskie“, proces ISP, pri ktorom sa súčasne vyrába zinok aj olovo) a medi (KGHM, Głogów/Legnica). Druhým, dnes dominantným pilierom je recyklácia akumulátorov: spoločnosť Orzeł Biały S.A. z mesta Piekary Śląskie je najväčším výrobcom rafinovaného olova v Poľsku a lídrom v recyklácii použitých olovených akumulátorov, ktorý dodáva olovo a zliatiny výrobcom batérií. Profil poľského olova – spracovanie, a predovšetkým recyklácia – priamo zapadá do obehového hospodárstva. Komora zastupuje tento potenciál na národnej i európskej úrovni.

Toxické v rozptýlenej forme, bezpečné v uzavretom cykle – olovo je najlepším dôkazom, že o škodlivosti nerozhoduje kov, ale spôsob, akým s ním hospodárime.
Striebro Ag47
Autor fotografieFoto: Armin Kübelbeck / Wikimedia Commons, CC BY-SA 3.0 (orezané)
Ušľachtilý kov v službách priemyslu
06 · Striebro

Striebro je kovom dvoch svetov. Po tisícročia je synonymom peňazí, drahého kovu a luxusu – a zároveň je dnes vďaka najlepšej elektrickej vodivosti spomedzi všetkých kovov jednou z najdôležitejších surovín priemyslu a energetickej transformácie. Toto napätie medzi úlohou pokladu a úlohou „ťažného koňa“ elektroniky a fotovoltiky robí striebro jedinečným: investičný a priemyselný dopyt súperia o ten istý obmedzený prúd kovu, ktorého väčšina sa nevyrába kvôli striebru, ale ako vedľajší produkt iných baní.

Vlastnosti

Striebro (Ag) je lesklý biely drahý kov s extrémnymi vlastnosťami. Má najvyššiu elektrickú a tepelnú vodivosť zo všetkých kovov a najvyššiu odrazivosť svetla – odtiaľ jeho úloha v elektronike, kontaktoch a zrkadlách. Je ťažné, kujné a na čistom vzduchu odolné voči oxidácii, navyše vykazuje silné antibakteriálne účinky. Obraz dopĺňa hustota približne 10,49 g/cm³ a teplota topenia 961,8 °C. Značka Ag pochádza z latinského argentum.

Od mincí po fotografiu – stručná história

Striebro bolo jedným z prvých kovov, ktoré človek poznal, a po tisícročia plnilo funkciu peňazí – razili sa z neho mince, hromadilo sa ako drahý kov, vyrábal sa z neho stolový riad a zrkadlá. Priemyselným prelomom bola klasická fotografia založená na svetlocitlivých halogenidoch striebra; dnes toto použitie takmer zaniklo a ustúpilo elektronike a fotovoltike. Dejiny striebra sú príbehom postupného prechodu od symbolu bohatstva k technologickej surovine.

Trh a výroba – geografia ponuky

Svetová ťažba striebra dosahuje približne 820 mil. uncí (približne 25 500 t) ročne. Pre pochopenie trhu je však kľúčová štruktúra ponuky: približne 72–75 % striebra vzniká ako vedľajší produkt ťažby medi, olova, zinku a zlata. To znamená, že ponuka slabo reaguje na cenu – keď klesá výroba základných kovov, klesá aj výroba striebra. Poprednými producentmi sú Mexiko, Čína a Peru a k svetovej špičke patrí aj Poľsko (KGHM).

KrajinaVýroba 2024 (t, odhad)Poznámky
Mexiko~6,300Najväčší producent na svete
Čína~3,400Veľký výrobca a spotrebiteľ
Peru~3,300Líder v Latinskej Amerike
Poľsko (KGHM)~1,340Medzi najväčšími výrobcami na svete (vedľajší produkt medi)
Bolívia~1,300Významný výrobca
Čile~1,200Vedľajší produkt medi
Svet (zaokrúhlené)~25,500Približne 72 % ako vedľajší produkt

Zdroj: The Silver Institute / Metals Focus, World Silver Survey 2025; KGHM (orientačné hodnoty).

Ruda neželezných kovov Striebro (vedľajší produkt) Rafinácia Priemysel · fotovoltika · investície

Dvojaká povaha dopytu

Dopyt po striebre (približne 1,16 mld. uncí v roku 2024) sa delí na dva prúdy. Prvým, dominantným, je priemysel – rekordných 680,5 mil. uncí (približne 58 % celku), najmä elektronika a fotovoltika. Druhým je menový a investičný dopyt (mince, tehličky) spolu so šperkami a striebornými výrobkami. Táto dvojakosť spôsobuje, že cenu striebra ovplyvňuje súčasne priemyselný cyklus aj nálady investorov – čo z neho robí volatilnejší kov než zlato.

Segment dopytu (2024)PodielPoznámky
Priemysel (elektronika, fotovoltika)~58%Rekord 680,5 mil. oz
Šperky~18%Nárast o 3 % medziročne
Investície (mince, tehličky)~16%Pokles na 190,9 mil. uncí
Strieborné výrobky~5%Pokles
Fotografia~2%Dlhodobý pokles

Zdroj: The Silver Institute, World Silver Survey 2025 (podiely orientačné).

Striebro v energetickej transformácii

Najdynamickejšiu kapitolu príbehu striebra dnes píše fotovoltika. Každý kremíkový solárny článok využíva striebornú pastu na vedenie elektrického prúdu a podiel FV na priemyselnom dopyte po striebre vzrástol z približne 11 % (2014) na približne 29 % (2024) – ide o najrýchlejšie rastúci segment trhu. Dopyt poháňa aj elektromobilita, sieťová infraštruktúra a umelá inteligencia (dátové centrá). Hoci výrobcovia znižujú množstvo striebra na článok („thrifting“), tempo rastu inštalácií je rýchlejšie.

Priemyselné využitiePrečo striebroTrend
Elektronika a elektrotechnikaNajlepší elektrický vodičNajväčší segment; rastie (AI, 5G)
Fotovoltika (FV)Strieborná pasta v článkochNajrýchlejšie rastúci (~29 %)
Tvrdé spájkovanie a spájkyTrvácne spojeStabilný
Automobilový priemysel (vrátane elektromobilov)Kontakty, elektronika vozidielRastie s elektromobilitou
Katalyzátory, optika, zrkadláReaktivita a odrazivosťNejednoznačný

Zdroj: The Silver Institute, World Silver Survey 2025.

Striebro sa tak – popri medi a hliníku – stalo jedným z „kovov transformácie“: čím viac fotovoltiky, elektroniky a elektrických vozidiel, tým väčší štrukturálny dopyt po tomto drahom kove.

Štrukturálny deficit – dopyt prevyšuje ponuku

Spojenie rekordného priemyselného dopytu s neelastickou, „vedľajšou“ ponukou prináša výnimočný efekt: trh so striebrom je v štrukturálnom deficite už piaty rok za sebou. Deficit v roku 2024 dosiahol približne 149 mil. uncí a kumulovaný deficit za roky 2021–2025 sa odhaduje na približne 796 mil. uncí – takmer ekvivalent celoročnej svetovej ťažby. Medzeru doteraz pokrývajú nadzemné zásoby, tie sú však obmedzené. Striebro nie je na zozname kritických surovín EÚ; pretrvávajúci deficit a kľúčová úloha vo fotovoltike a elektronike z neho však robia predmet rastúcej pozornosti analytikov surovinovej bezpečnosti.

Striebro ako investičný a menový kov

Striebro zostáva klasickým investičným aktívom – vo forme mincí, tehličiek a fondov (ETF). Niekedy sa nazýva „zlatom chudobných“ ako lacnejšia alternatíva zlata a pomer ceny zlata k cene striebra (gold-silver ratio) je populárnym trhovým ukazovateľom. Cena striebra je však veľmi volatilná: po rokoch v pásme približne 20–30 USD/oz dosiahla koncom januára 2026 nominálny rekord približne 122 USD/oz a v polovici roka 2026 sa obchoduje okolo 68 USD/oz. Uvedené údaje majú výlučne informatívny charakter a nepredstavujú investičné poradenstvo.

~25 500 tsvetová ťažba (~820 mil. oz)
~58%podiel priemyslu na dopyte
~29%Podiel fotovoltiky na priemyselnom dopyte
5 rokovrokov deficitu za sebou
~1 340 tProdukcia striebra KGHM
~72%striebro ako vedľajší produkt

Recyklácia a obehové hospodárstvo

Striebro je plne recyklovateľné a recyklácia predstavuje dôležitý doplnok ponuky. V roku 2024 vzrástla o 6 % na približne 194 mil. uncí – 12-ročné maximum. Striebro sa získava okrem iného z použitých katalyzátorov (výroba etylénoxidu), z elektroniky, šperkov a strieborných výrobkov. V podmienkach štrukturálneho deficitu nadobúda recyklácia na význame ako stabilný domáci zdroj kovu – a jeden z pilierov činnosti odvetvia, ktoré zastupuje Komora.

Striebro a človek – od medicíny po antibakteriálne využitie

Striebro je už dlho cenené pre svoje antibakteriálne vlastnosti: používa sa v obväzoch, povlakoch zdravotníckych nástrojov, pri úprave vody a v hygienických povlakoch. Nie je prvkom nevyhnutným pre organizmus, no jeho biocídne pôsobenie má reálnu zdravotnú hodnotu. V každodennom prostredí je striebro prítomné v elektronike, kontaktoch, zrkadlách a príboroch – často neviditeľné, no všadeprítomné.

Poľský kontext a úloha Komory

Tu sa skrýva dôvod na hrdosť: KGHM Polska Miedź patrí k najväčším výrobcom striebra na svete. V roku 2024 skupina vyrobila približne 1 341 t striebra a v roku 2025 približne 1 347 t – čo ju radí do absolútnej svetovej špičky. Poľské striebro vzniká ako vedľajší produkt spracovania medi (bane Lubin, Rudna a Polkowice-Sieroszowice) a rafinuje sa v medenej hute Huta Miedzi „Głogów“, kde od roku 1993 pôsobí prevádzka drahých kovov. Tehličky KGHM (značka KGHM HG) majú certifikáty COMEX a LBMA Good Delivery. Poľsko teda nie je len významným výrobcom medi, ale aj jedným z pilierov svetovej ponuky striebra. Komora zastupuje tento potenciál na národnej i európskej úrovni.

Poklad a zároveň surovina – striebro ukazuje, že ušľachtilý kov môže byť súčasne základom modernej elektroniky a zelenej energie.
Cín Sn50
Autor fotografieFoto: Tremaster / Wikimedia Commons, CC BY-SA 3.0 (orezané)
Kov, ktorý spája moderné hospodárstvo
07 · Cín

Cín je jedným z najstarších kovov civilizácie a zároveň tichým základom digitálnej éry. Práve on – ako spájka – spája súčiastky v každom elektronickom obvode, od smartfónu po fotovoltický panel a riadiacu jednotku automobilu. Často sa nazýva „vodivým lepidlom“ modernej techniky: nenápadný, zriedka viditeľný, a predsa nenahraditeľný. Hoci z hľadiska tonáže patrí cín k menším neželezným kovom (svetová ťažba je približne 300 tis. ton ročne oproti miliónom ton medi či hliníka), jeho strategický význam je neúmerne veľký.

Vlastnosti a zvláštnosti

Cín (Sn, z lat. stannum) je striebristobiely kov s výnimočne nízkou teplotou topenia (231,9 °C), ktorý ľahko tečie a vytvára trvalé spoje s inými kovmi. Práve to z neho robí ideálne spojivo. Cín je mäkký, tvárny, odolný voči korózii a – v anorganickej forme – netoxický, preto už vyše dvesto rokov chráni potraviny v konzervách z bieleho plechu. Tento kov skrýva aj dve zvláštnosti: pri ohýbaní vydáva charakteristický praskot („cínový plač“), spôsobený dvojčatením jeho kryštálov; a pod približne 13,2 °C sa biely cín (β) pomaly mení na krehkú práškovú sivú modifikáciu (α) – jav známy ako „cínový mor“, historické vysvetlenie rozpadu cínových gombíkov či organových píšťal v mrazivom podnebí.

Od doby bronzovej po éru kremíka

Cín poháňal prvú materiálovú revolúciu v dejinách. Pridaný k medi tvorí bronz – zliatinu tvrdšiu a odolnejšiu ako čistá meď, ktorá dala názov celej epoche. Hľadanie ložísk cínu (rudou je kasiterit) formovalo staroveké obchodné cesty a cínové bane v Cornwalle boli po stáročia jedným z pilierov európskeho hospodárstva. V 20. storočí cín plynulo prešiel z doby bronzovej do éry elektroniky: ten istý kov, ktorý spájal zvony a nádoby, dnes spája mikroprocesory. Len málo surovín spája takú hlbokú historickú kontinuitu s takým moderným využitím.

Trh a výroba – geografia a koncentrácia ponuky

Svetová ťažba cínu dosahuje približne 300 tis. ton ročne. Ponuka je geograficky silne koncentrovaná: lídrom je Čína (približne 69 tis. t a najväčšie zásoby – približne 1 mil. t), na popredných miestach sú Indonézia (približne 50 tis. t), Mjanmarsko (približne 34 tis. t), Peru (približne 31 tis. t), Brazília (približne 29 tis. t), Konžská DR (približne 25 tis. t) a Bolívia (približne 21 tis. t). Svetové zásoby presahujú 4,2 mil. ton. Táto koncentrácia – v kombinácii s polohou značnej časti ložísk v oblastiach so zvýšeným geopolitickým rizikom – robí dodávateľský reťazec cínu zraniteľným. Spojené štáty neťažia cín od roku 1993 a sú takmer úplne závislé od dovozu.

Svetová výroba rafinovaného cínu dosiahla v roku 2024 približne 371 tis. ton, pričom približne 63 % pochádzalo len z desiatich najväčších hút – ďalší prejav koncentrácie. Cín je zároveň jedným z drahších základných kovov: priemerná cena na LME (Londýnska burza kovov) v roku 2024 bola približne 30 800 USD za tonu, niekoľkonásobne viac ako pri zinku či olove.

Využitie – od spájky po sklo a obaly

Viac ako polovica svetového cínu (približne 51 %) smeruje do spájok – zliatin, ktoré spájajú súčiastky na doskách plošných spojov. Práve cín fyzicky a elektricky spája každý obvod: bez neho by neexistoval žiadny smartfón, počítač ani riadiaca jednotka. Pod vplyvom environmentálnej regulácie prešlo odvetvie takmer úplne na bezolovnaté spájky (približne 92 % v roku 2023), v ktorých cín nahradil olovo. Tenký povlak cínu na oceli (biely plech, tinplate) chráni plechovky na potraviny a nápoje pred koróziou – uplatňuje sa tu kľúčová prednosť cínu: anorganické zlúčeniny cínu sú netoxické.

Okrem spájok tvorí cín bronz (zliatinu s meďou), ložiskové zliatiny (babbit) a prísady do olovených akumulátorov, ktoré zlepšujú ich životnosť. Zlúčeniny cínu stabilizujú plasty (PVC) a pôsobia ako katalyzátory. Málo známym, no fascinujúcim využitím je výroba plochého skla metódou float: rozžeravená sklenená tabuľa sa rozlieva po kúpeli roztaveného cínu a získava dokonale hladký povrch – takto vzniká väčšina okenného skla na svete.

Nové technológie a energetická transformácia

Hoci je cín starovekým kovom, jeho budúcnosť je vyslovene moderná. Známa štúdia MIT a Rio Tinto označila cín za kov, ktorý nové technológie ovplyvňujú najviac – v tomto rebríčku predstihol aj lítium či kobalt. Dôvod je jednoduchý: cín je nenahraditeľný všade tam, kde treba viesť prúd a spájať – v elektromobilite, vo fotovoltike (tzv. solar ribbon už tvorí približne 20 % výroby spájok), v technológii 5G a pri ukladaní energie. Medzinárodná asociácia cínu (International Tin Association) predpovedá rast dopytu približne o 25 % do roku 2035, pričom dlhoročné nedostatočné investície do nových baní smerujú trh k štrukturálnym deficitom.

Recyklácia a sekundárny obeh

Ako všetky kovy, aj cín možno opakovane získavať bez straty vlastností. Miera recyklovaného vstupu (Recycling Input Rate) sa odhaduje na približne 34 % (2023) a sekundárna ponuka láme rekordy. Cín sa získava okrem iného z elektronického šrotu, z odcínovania plechu (detinning) a zo zliatin; v USA pochádza zo spotrebiteľského šrotu množstvo zodpovedajúce približne 27 % spotreby. Recyklácia cínu má dvojaký význam: znižuje tlak na zraniteľnú, geograficky koncentrovanú primárnu ťažbu a zmenšuje závislosť od dodávok z vysokorizikových oblastí – ide o oblasť priamo spojenú s činnosťou recyklátorov elektronického šrotu a šrotu neželezných kovov vrátane členov Komory.

Etický a regulačný rozmer – konfliktné minerály (3TG)

Cín je osobitým kovom aj z regulačného hľadiska. Patrí medzi štyri tzv. „konfliktné minerály“ (3TG) – popri tantale, volfráme a zlate. Nariadenie (EÚ) 2017/821, uplatňované od 1. januára 2021, ukladá dovozcom cínu (a jeho rudy – kasiteritu) povinnosti náležitej starostlivosti v dodávateľskom reťazci v súlade s usmerneniami OECD. Cieľom je zabezpečiť, aby obchod s cínom nefinancoval ozbrojené konflikty ani nesúvisel s porušovaním ľudských práv, najmä v oblasti Veľkých afrických jazier a v juhovýchodnej Ázii. Cín figuruje aj na zozname kritických nerastov USA a International Tin Association poukazuje na to, že ho mnohé jurisdikcie uznávajú za kritický alebo strategický. Pre podniky to znamená, že cín nie je len technickou surovinou, ale podlieha aj rastúcim požiadavkám na compliance a zodpovedné získavanie surovín.

Cín, človek a každodenný život

Vzťah človeka k cínu je paradoxný. Anorganické zlúčeniny cínu sú málo toxické – preto tento kov oddávna chráni potraviny v konzervách. Naproti tomu organocíničité zlúčeniny môžu byť vysoko toxické, a preto boli mnohé ich použitia (napr. ako biocídy alebo stabilizátory) v EÚ obmedzené na základe chemickej legislatívy (REACH). Je to dobrý príklad toho, že o bezpečnosti nerozhoduje samotný prvok, ale jeho chemická forma. V každodennom živote je cín všadeprítomný, hoci neviditeľný: spája obvody v telefóne, počítači a každom elektronickom zariadení, chráni potraviny v konzervách, vytvára hladký povrch takmer každej tabule skla (metóda float) a nachádza sa v bronzových zvonoch, sochách a hudobných nástrojoch.

231,9 °Cteplota topenia
~300 ktsvetová ťažba
~51%podiel spájok na spotrebe
~34%podiel recyklátu na vstupe
3TGKonfliktný minerál EÚ
+25%prognóza dopytu do roku 2035
Krajina Ťažba 2024 (tis. t) Zásoby (tis. t) Poznámky
Čína~69~1 000Najväčší výrobca a držiteľ zásob; dominantné postavenie v hutníctve
Indonézia~50neuv.PT Timah; región Bangka-Belitung; významné environmentálne riziká
Mjanmarsko~34~700Štát Wa – pozastavená ťažba; vstupná surovina pre čínske huty
Peru~31~130Minsur; stabilný dodávateľ pre západné trhy
Brazília~29~420Rastúca výroba
DR Kongo~25~120Oblasť, na ktorú sa vzťahuje regulácia konfliktných minerálov
Bolívia~21~400Historický cínový región (Potosí)
Svet (zaokrúhlené)~300>4 200Silná geografická koncentrácia ponuky

Zdroj: U.S. Geological Survey, Mineral Commodity Summaries 2025 (údaje za rok 2024, zaokrúhlené; „n/a“ – USGS neuvádza údaje).

Použitie Podiel (svet, 2023) Úloha
Spájka~51%Spájanie elektronických obvodov; „spojivo“ polovodičov a fotovoltických článkov
Chemikálie~18%Stabilizátory plastov (PVC), katalyzátory, zlúčeniny cínu
Biely plech~12%Obaly potravín – netoxický cín
Olovené akumulátory~7%Prísady do zliatin zvyšujúce životnosť
Zliatiny medi~5%Bronz, mosadz, ložiskové zliatiny (babbit)
Ostatné~7%Plavené sklo, odliatky, iné

Zdroj: International Tin Association (podiel spájok ~51 % potvrdený; ostatné podiely orientačné).

Poľský kontext a úloha Komory

Poľsko cín neťaží (nefiguruje v prehľadoch výrobcov USGS), je však jeho dovozcom a spracovateľom. Cín má pre poľské hospodárstvo nepriamy, no reálny význam: ako nenahraditeľná surovina pre elektronický priemysel (spájky), výrobcov obalov (biely plech) a zlievarenstvo; čoraz väčšiu úlohu zohráva aj recyklácia cínu z elektronického šrotu – oblasť činnosti mnohých subjektov združených v Komore. Mimoriadne dôležitý je rozmer compliance: poľskí dovozcovia cínu a výrobkov, ktoré ho obsahujú, podliehajú povinnostiam náležitej starostlivosti podľa práva EÚ v súvislosti s „konfliktnými minerálmi“. Komora podporuje odvetvie pri orientácii v týchto požiadavkách a pri budovaní zodpovedných a odolných dodávateľských reťazcov.

Nenápadný z hľadiska tonáže, cín doslova spája celý svet elektroniky – a prepája dobu bronzovú s érou polovodičov.
08

Minoritné kovy, veľký význam

Okrem „veľkej päťky“ existuje vyše 45 menej rozšírených a špeciálnych kovov s obrovským významom pre špičkové technológie. Cín je základom elektronických spájok – bez neho by nevznikol žiadny plošný spoj. Nikel dodáva odolnosť nehrdzavejúcim oceliam a je kľúčovou zložkou katód moderných akumulátorov. Spolu s lítiom, kobaltom a grafitom tvorí nikel skupinu „batériových surovín“, na ktorých stojí elektromobilita. Mnohé z týchto prvkov EÚ klasifikuje ako kritické a strategické suroviny.

09

Kovy a človek – biológia, zdravie, každodenný život

Prepojenie neželezných kovov s človekom je doslovné a biologické. Meď a zinok sú stopové prvky nevyhnutné pre život. Telo dospelého človeka obsahuje len približne 80–120 mg medi – toľko, koľko váži kocka kovu s hranou približne 2 mm – a predsa by bez nej mozog, nervový systém a srdce nefungovali správne. Meď je kofaktorom viac ako desiatich enzýmov: podieľa sa na produkcii energie v bunkách, tvorbe spojivového tkaniva a ciev, transporte železa a činnosti imunitného systému. Odporúčaný denný príjem je len približne 1,3–1,6 mg a zabezpečuje ho strava (orechy, semená, kakao, vnútornosti, strukoviny).

Navyše povrchy z medi a jej zliatin majú preukázané antimikrobiálne vlastnosti (v niektorých jurisdikciách aj formálne registrované), vďaka čomu sa čoraz častejšie používajú tam, kde záleží na hygiene: v nemocniciach, verejnej doprave a spoločných priestoroch.

V každodennom živote sú neželezné kovy všadeprítomné. Jediný smartfón obsahuje meď (obvody a nabíjanie), hliník (kryt), zinok, cín (spájky) a striebro a zlato (kontakty). Priemerný dom predstavuje kilometre medených vodičov, pozinkované oceľové prvky a hliníkové okná a dvere. Automobil – bez ohľadu na pohon – obsahuje desiatky kilogramov hliníka a medi, ako aj olovený akumulátor.

10

Recyklácia a obehové hospodárstvo

Tu spočíva prednosť neželezných kovov pred takmer všetkými ostatnými materiálmi. Plasty sa s každým cyklom degradujú, papier stráca vlákna – kov nie. Šrot neželezných kovov je v podstate „mestská baňa“: surovina primárnej kvality, už vyťažená, nahromadená v našich budovách, vozidlách a zariadeniach. Sekundárna výroba spotrebuje mnohonásobne menej energie a vypúšťa podstatne menej CO₂ než ťažba a spracovanie rudy.

Kov Energetická náročnosť primárnej výroby Úspora energie vďaka recyklácii Kľúčová vlastnosť
Hliník~186 GJ/t (svet); ~14,8 t CO₂/t~95 % (recyklácia ≈ 5 % energie)Nízka teplota topenia (660 °C)
MeďVysoká (ťažba + rafinácia)Významná; ~35 % ponuky v USA zo šrotuPlnohodnotná druhotná surovina
OlovoMiernyVýznamná; ~99 % akumulátorov sa vraciaVzorový uzavretý cyklus
ZinokMiernyVýznamná; ~30 % z recyklácieOpakované získavanie

Zdroj: International Aluminium Institute; U.S. Geological Survey; International Lead Association; International Zinc Association.

Recyklácia teda nie je „doplnkom“ priemyslu neželezných kovov – je jeho rovnocenným, strategickým pilierom, ktorý znižuje závislosť Európy od dovozu a tlak na otváranie nových baní. Je tiež jadrom činnosti značnej časti členov Komory.
V skratke · najdôležitejšie čísla
~120 mld. €Ročný obrat európskeho odvetvia neželezných kovov a recyklácie; približne 500 000 pracovných miest len v sektore kovov.
~23 MtRočná svetová banská ťažba medi (USGS, 2024) – základ elektrifikácie, sietí a elektroniky.
~95%Úspora energie pri recyklácii hliníka v porovnaní s primárnou výrobou z bauxitu.
~99%Olovené akumulátory recyklované v Európe – vzorový uzavretý cyklus.
~34 MtZásoby medi v Poľsku podľa USGS – porovnateľné so zásobami Číny.
10 / 40 / 25Ciele CRMA do roku 2030: podiel ťažby, spracovania a recyklácie v EÚ na dopyte po strategických surovinách.
11

Kritické suroviny, CBAM a bezpečnosť Európy

Európska únia uznala prístup ku kovom za otázku bezpečnosti. Akt o kritických surovinách (CRMA, 2024) určuje 34 kritických a 17 strategických surovín – medzi nimi hliník a meď – a stanovuje záväzné ciele do roku 2030: najmenej 10 % dopytu EÚ z ťažby v Európe, 40 % zo spracovania a 25 % z recyklácie, pri obmedzení závislosti od jediného dodávateľa mimo EÚ na najviac 65 %.

CRMA pôsobí v súčinnosti s ďalšími predpismi: mechanizmus CBAM zahŕňa okrem iného hliník (cena emisií pri dovoze), nariadenie o preprave odpadu (WSR) upravuje obchod so šrotom a smernica IED – priemyselné emisie. V marci 2025 Komisia určila 47 strategických projektov a Poľsko sa uvádza ako zdroj medi v EÚ.

Pre poľské odvetvie je to výzva a zároveň obrovská príležitosť: Poľsko má ťažbu medi, rozvinutú metalurgiu a silný sektor recyklácie – presne tie články, na ktorých chce Európa postaviť svoju surovinovú nezávislosť.

Dátová príloha · výroba, trhy, recyklácia
Kov Svetová výroba (ročne) Hlavní výrobcovia Kontext Poľska / EÚ Recyklácia
Meď (Cu)ťažba ~23 Mt; rafinácia ~27 MtČile, DR Kongo, Peru, Čína (rafinácia)Poľsko: ťažba ~410 kt; zásoby ~34 Mt (KGHM)100 % – bez straty vlastností
Hliník (Al)~72 Mt (primárna, 2024)Čína, India, Rusko, KanadaEÚ: veľký dovozca; CBAM sa vzťahuje na hliníkúspora energie ~95 %
Zinok (Zn)ťažba ~12 Mt; rafinácia ~13,7 MtČína, Peru, AustráliaOchrana ocele (zinkovanie) v infraštruktúre celej EÚ~30 % z recyklácie
Olovo (Pb)~4,3 Mt (ťažba)Čína, Austrália, USABatérie v uzavretom cykle v EÚ~70 % ponuky z druhotných zdrojov
Striebro (Ag)ťažba ~25,5 kt; priemyselný dopyt ~680 mil. ozMexiko, Čína, Peru, PoľskoKGHM: 2. najväčší výrobca na svete (~1 341 t)Získavanie z elektroniky a priemyslu

Zdroj: U.S. Geological Survey, Mineral Commodity Summaries 2025; International Copper Study Group; The Silver Institute; KGHM Polska Miedź S.A. (orientačné, zaokrúhlené údaje).

12

Poľský kontext a úloha Komory

Hospodárska komora neželezných kovov a recyklácie zastupuje poľský priemysel neželezných kovov a recyklácie – doma aj na európskej úrovni. Združuje výrobcov, spracovateľov a subjekty obchodujúce so šrotom a odpadmi a dbá o to, aby hlas odvetvia zaznel tam, kde sa prijímajú regulačné rozhodnutia o energetickej transformácii, obehovom hospodárstve a surovinovej bezpečnosti.

Znalosti o neželezných kovoch by nemali byť vyhradené len odborníkom. Čím lepšie chápeme, prečo sú meď, hliník, zinok, olovo a striebro nenahraditeľné – a akú veľkú hodnotu prináša ich recyklácia – tým múdrejšie môžeme navrhovať hospodárstvo budúcnosti: čistejšie, odolnejšie a nezávislejšie. Neželezné kovy sú všade tam, kde sa moderný život stretáva s energiou, trvácnosťou a obehovosťou.

Päť kovov – jeden obeh.

Zdroje a metodika

Štúdia vychádza výlučne zo zdrojov s najvyššou dôveryhodnosťou: z údajov medzivládnych inštitúcií a verejnej štatistiky (U.S. Geological Survey, International Energy Agency), odvetvových inštitútov a združení kovov (International Copper Study Group, International Aluminium Institute, European Aluminium, International Lead Association, International Zinc Association, The Silver Institute, Eurometaux / European Metals), inštitúcií EÚ (Európska komisia, Rada EÚ; nariadenie (EÚ) 2024/1252 – CRMA; nariadenie (EÚ) 2023/956 – CBAM), agentúr pre zdravie a potraviny (EFSA, EUFIC) a z oficiálnych výrobných údajov KGHM Polska Miedź S.A. Podrobné odkazy k jednotlivým číselným údajom sú uvedené v zdrojových poznámkach kompendia.

Získajte prístup k analýzam Komory