Base de connaissances · les matériaux dans la boucle

Cinq métaux, une seule boucle

Une base de connaissances sectorielle sur la production, le marché et le recyclage des principaux métaux non ferreux, ainsi que sur le commerce des métaux de récupération et des déchets.

01 – Métaux non ferreux

Les matériaux du secteur

Cuivre Cu29

Cuivre

Le métal de l’électrification et de la transition énergétique, recyclable à 100 % sans perte de propriétés. La production mondiale de cuivre raffiné a atteint environ 27,5 millions de tonnes en 2024 (ICSG) ; grâce à KGHM, la Pologne figure parmi les principaux producteurs de cuivre en Europe.

Aluminium Al13

Aluminium

Léger et recyclable à l’infini. Le recyclage de l’aluminium permet d’économiser environ 95 % de l’énergie nécessaire à la production primaire (International Aluminium Institute), et plus de 90 % du métal est récupéré sur les véhicules hors d’usage (European Aluminium).

Plomb Pb82

Plomb

Le plus recyclé des métaux d’usage courant. En Europe, environ 99 % des batteries plomb-acide sont recyclées, et la production secondaire représente environ 70 % de l’offre mondiale de plomb (International Lead Association).

Zinc Zn30

Zinc

Protège l’acier de la corrosion (galvanisation) et prolonge la durée de vie des infrastructures. Il est recyclable à l’infini, et environ 30 % du zinc utilisé provient du recyclage (International Zinc Association).

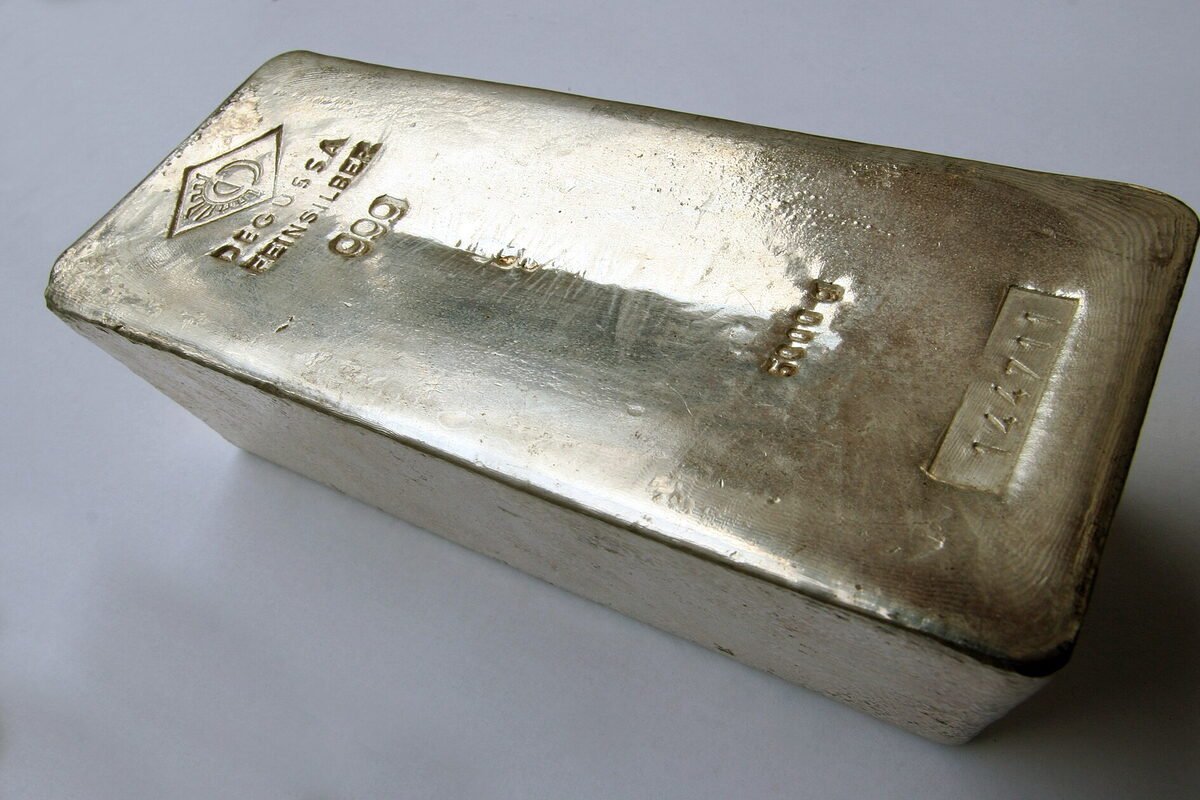
Argent Ag47
Crédit photoPhoto : Armin Kübelbeck / Wikimedia Commons, CC BY-SA 3.0 (recadrée)

Argent

Un métal d’une importance cruciale pour l’électronique et le photovoltaïque. En 2024, la demande industrielle d’argent a atteint le record de 680,5 millions d’onces, dont environ 29 % pour le photovoltaïque (The Silver Institute). En Pologne, l’argent est un sous-produit de la métallurgie du cuivre – KGHM figure parmi les plus grands producteurs d’argent au monde.

De l’atome à l’économie : propriétés, marchés, recyclage et importance stratégique du cuivre, de l’aluminium, du zinc, du plomb et de l’argent au XXIe siècle.

Nous vivons à l’ère des métaux non ferreux sans en avoir conscience. Si le fer et l’acier forment le squelette de l’économie, les métaux non ferreux en sont le système nerveux et circulatoire : ils conduisent l’énergie et l’information, protègent les structures contre la corrosion, stockent l’électricité, permettent la miniaturisation de l’électronique et donnent le rythme de la transition énergétique. Nous les voyons rarement – il est d’autant plus important de comprendre leur rôle.

Ce document conduit le lecteur de l’échelle atomique (les propriétés physiques qui rendent ces métaux irremplaçables) à l’échelle géopolitique (la sécurité d’approvisionnement de l’Europe en matières premières), en passant par l’échelle industrielle (production, marchés, recyclage). Une caractéristique les relie et distingue les métaux de presque tous les autres matériaux : leur aptitude à être recyclés indéfiniment sans perte de propriétés – fondement de l’économie circulaire.

01

Ce que sont les métaux non ferreux – une carte de la famille

On entend par « métaux non ferreux » l’ensemble des métaux et de leurs alliages autres que le fer et l’acier. Cette famille se divise généralement en trois groupes. Au cœur de l’économie européenne et polonaise se trouvent les « cinq grands » : le cuivre, l’aluminium, le zinc, le plomb et l’argent.

Métaux de base

Cuivre, aluminium, zinc, plomb, étain, nickel – l’épine dorsale de l’industrie.

Métaux précieux

Argent, or, métaux du groupe du platine – valeur élevée et résistance chimique.

Métaux mineurs et spéciaux

Plus de 45 éléments aux applications spécialisées dans les hautes technologies.

Le poids économique de ce secteur est souvent sous-estimé. L’industrie européenne des métaux non ferreux et du recyclage réalise un chiffre d’affaires annuel de plus de 120 milliards d’euros et emploie environ 500 000 personnes ; elle fournit des matériaux à presque tous les autres secteurs – de la construction et de l’automobile à l’énergie, à l’électronique et à la défense. Ce que tous ces métaux ont en commun, c’est leur permanence chimique : un atome de cuivre reste un atome de cuivre, quel que soit le nombre de fois où on le refond.

C’est pourquoi l’industrie moderne se résume en une formule – « cinq métaux, un seul cycle » : une matière première extraite une fois peut circuler dans l’économie pratiquement indéfiniment.
Cuivre Cu29
Le métal rouge de l’électricité
02 · Cuivre

Si le XXIe siècle doit être celui de l’électricité, son métal sera le cuivre. C’est lui qui conduit le courant dans les réseaux, les moteurs, les appareils et les véhicules – avec une efficacité que, parmi les métaux industriels, seul l’argent, bien plus cher, égale. Le métal rouge accompagne l’humanité depuis plus de dix mille ans, mais son rôle le plus important ne fait que commencer : sans cuivre, pas d’électrification, pas d’énergies renouvelables, pas de numérisation.

Propriétés

Le cuivre (Cu) est la référence en matière de conductivité électrique. L’International Annealed Copper Standard (IACS, 1913) fixe à 100 % la conductivité du cuivre recuit étalon (58,0 MS/m à 20 °C) ; le cuivre électrolytique moderne (ETP) atteint environ 100–101 % IACS, et le cuivre de la plus haute pureté environ 103 %. De tous les métaux, seul l’argent – bien plus cher – conduit mieux l’électricité. S’y ajoutent une excellente conductivité thermique, une ductilité exceptionnelle, la résistance à la corrosion (une patine protectrice) et des propriétés antimicrobiennes naturelles. Le cuivre est également la base des alliages les plus importants de l’histoire des techniques : le bronze (avec l’étain) et le laiton (avec le zinc).

De l’âge du cuivre à l’ère de l’électricité

Le cuivre fut l’un des premiers métaux maîtrisés par l’homme – son usage remonte à plus de dix mille ans, et la période de sa domination est appelée âge du cuivre (chalcolithique). Son nom même – du latin cuprum – vient de Chypre, centre minier de l’Antiquité. L’association du cuivre et de l’étain a donné le bronze, qui a donné son nom à l’âge suivant. Mais sa véritable renaissance est venue avec l’électricité : depuis l’époque de Faraday et d’Edison, c’est le cuivre – en tant que conducteur – qui est devenu le système nerveux et circulatoire du monde industrialisé.

Marché et production – géographie et prix

La production minière mondiale de cuivre est d’environ 23 millions de tonnes par an, et la production raffinée d’environ 27 millions de tonnes. Le leader incontesté est le Chili (environ 5,3 Mt et les plus grandes réserves du monde – environ 190 Mt), suivi dans le peloton de tête par la République démocratique du Congo (environ 3,3 Mt) et le Pérou (environ 2,6 Mt) ; le raffinage est dominé par la Chine. Les réserves mondiales sont estimées à environ 1 milliard de tonnes.

Le cuivre est l’un des principaux baromètres de l’économie – son prix étant très sensible à la conjoncture, on le surnomme « Dr Copper ». En 2024, le prix moyen au London Metal Exchange (LME) s’est établi à environ 9 000–9 200 USD la tonne, avec un record d’environ 11 100 USD/t en mai 2024 ; en 2025–2026, les prix ont atteint de nouveaux records (plus de 12 000 USD/t) sur fond de tensions sur l’offre et de hausse de la demande liée à la transition énergétique.

Applications – là où le cuivre est à l’œuvre

Le profil d’utilisation du cuivre reflète sa nature de conducteur. Selon l’International Copper Association, la plus grande part revient à l’énergie – production et transport d’électricité (environ 44 %) ; viennent ensuite la construction (environ 20 %), les équipements électriques et l’électronique (environ 14 %), les transports (environ 12 %) et les autres biens (environ 10 %). Dans la construction, il s’agit des installations électriques, de la plomberie et des couvertures durables ; dans l’électronique – des pistes de circuits et des contacts ; dans les transports – des moteurs, des faisceaux de câbles et des systèmes de recharge. Plus l’économie est électrifiée, plus elle a besoin de cuivre.

Le cuivre dans la transition énergétique

Chaque technologie de décarbonation est « gourmande en cuivre ». Un véhicule électrique en contient deux à quatre fois plus qu’un véhicule thermique (moteur, batterie, onduleur, câblage, chargeur). Les installations éoliennes et photovoltaïques nécessitent 2,5 à 7 fois plus de cuivre que les sources conventionnelles, et des systèmes électriques entiers fondés sur les renouvelables – selon certaines estimations – jusqu’à 6 à 12 fois plus. L’ampleur du défi est considérable : selon l’Agence internationale de l’énergie, les projets annoncés ne couvriront d’ici 2035 qu’environ 70 % des besoins en cuivre, et certaines analyses évoquent la nécessité de mettre en service jusqu’à 194 nouvelles mines d’ici 2050 – ce qui fait du cuivre l’un des « goulets d’étranglement » de la transition mondiale.

Recyclage et boucle secondaire

Du point de vue de l’économie circulaire, le cuivre est un métal presque idéal : il peut être recyclé indéfiniment sans perte de propriétés. Plus de 30 % de la demande mondiale est déjà couverte par des matières secondaires (ICSG : environ 32 %), et le stock de cuivre accumulé dans les infrastructures, les véhicules et les appareils – la « mine urbaine » – équivaut à environ 33 années de production mondiale. Le recyclage consomme bien moins d’énergie que la production à partir du minerai ; avec la vague croissante de déchets de cuivre, son rôle va rapidement s’accroître – selon l’AIE, la part de l’offre secondaire devrait tendre vers environ 40 % d’ici 2050. C’est un domaine directement lié à l’activité de nombreux membres de la Chambre.

Le cuivre, matière première stratégique

Une demande croissante et structurellement exposée aux déficits a fait du cuivre un enjeu de politique des matières premières. Le règlement européen sur les matières premières critiques (CRMA, 2024) a classé le cuivre parmi les matières premières stratégiques et fixé des objectifs pour 2030 : au moins 10 % de la demande de l’UE couverts par l’extraction en Europe, 40 % par la transformation et 25 % par le recyclage, tout en limitant à 65 % au maximum la dépendance à l’égard d’un seul fournisseur extérieur à l’UE. La Commission européenne désigne explicitement le cuivre extrait en Pologne comme une source européenne de cette matière première. Son importance stratégique est renforcée par la forte concentration de l’offre (Chili, RD Congo, Pérou) et par les longs délais – plus d’une décennie – nécessaires à la mise en service de nouvelles mines.

Le cuivre, l’homme et la vie quotidienne

Le lien entre le cuivre et l’homme est aussi biologique. Le cuivre est un oligo-élément essentiel : l’organisme d’un adulte n’en contient qu’environ 80–120 mg, pour un apport alimentaire de référence d’environ 1,3–1,6 mg/jour. Il participe à la production d’énergie dans les cellules, à la formation du tissu conjonctif et des vaisseaux sanguins, au transport du fer ainsi qu’au fonctionnement des systèmes nerveux et immunitaire. Les surfaces en cuivre et en alliages de cuivre possèdent des propriétés antimicrobiennes documentées – de plus en plus exploitées là où l’hygiène compte. Dans notre environnement quotidien, le cuivre est omniprésent : des kilomètres de câbles dans chaque logement, des installations et des tuyauteries, les moteurs des appareils électroménagers, les pistes de l’électronique, les contacts des chargeurs, mais aussi les pièces de monnaie, les instruments et les ustensiles de cuisine.

~23 Mtproduction minière mondiale
100 % IACSréférence de conductivité
~44%part de l’énergie dans les usages
~32%cuivre recyclé
~34 Mtréserves de la Pologne (USGS)
2.5–7×plus de Cu dans les renouvelables
Pays Production minière 2024 (Mt) Réserves (Mt) Remarques
Chili~5.3~190Premier producteur mondial et premières réserves
RD Congo~3.3~80Production en forte hausse
Pérou~2.6~120Parmi les premiers producteurs mondiaux
Chine~1.8~41Position dominante dans la production de métal raffiné (fonderie)
Pologne~0.41~34KGHM ; bassin du LGOM ; réserves parmi les plus importantes au monde
Monde (chiffres arrondis)~23 / 27~1,000Forte concentration géographique de l’offre

Source : U.S. Geological Survey, Mineral Commodity Summaries 2025 ; International Copper Study Group (données 2024, arrondies).

Secteur Part mondiale Application
Énergie – production et transport~44%Réseaux, transformateurs, câbles de puissance
Construction~20%Installations électriques, plomberie, couvertures
Équipements électriques et électronique~14%Moteurs, appareils, circuits imprimés
Transports~12%Véhicules, y compris électriques (2–4× plus de cuivre)
Autres~10%Pièces de monnaie, instruments, électroménager, sculptures, ustensiles de cuisine

Source : International Copper Association (structure mondiale des usages, valeurs indicatives).

Le contexte polonais et le rôle de la Chambre

La Pologne figure parmi les principaux producteurs de cuivre au monde – grâce à KGHM Polska Miedź et au bassin cuprifère de Legnica-Głogów (LGOM, environ 416 km²). Le gisement est exploité par les mines de Lubin, Polkowice-Sieroszowice et Rudna, tandis que la transformation est assurée par les fonderies de Głogów I, Głogów II (dotée d’un four de fusion flash pionnier) et Legnica ainsi que par l’usine de fil machine de Cedynia. Il en résulte des cathodes de grade A d’une pureté de 99,99 % (marques HMG-S, HMG-B et HML agréées par le LME), avec l’argent, l’or, le plomb et le nickel comme sous-produits. Les réserves nationales (environ 34 Mt selon l’USGS) placent la Pologne parmi les plus grands détenteurs au monde, et la production de cuivre payable du groupe KGHM dépasse 700 000 tonnes par an. La Chambre représente ce potentiel aux niveaux national et européen.

Le métal rouge, qui conduit l’électricité mieux que presque tout autre, est aujourd’hui une condition indispensable de l’électrification – et la Pologne compte parmi ses leaders mondiaux.
Aluminium Al13
Légèreté · empreinte lourde · recyclage sans fin
03 · Aluminium

L’aluminium est un métal de paradoxes. C’est le métal le plus abondant de l’écorce terrestre, et pourtant un matériau de haute technologie ; sa production à partir du minerai compte parmi les procédés les plus énergivores de l’industrie, mais une fois produit, il peut circuler indéfiniment dans l’économie, son recyclage ne consommant qu’une fraction de l’énergie initiale. Ce sont précisément ces tensions – entre légèreté et intensité énergétique, entre la lourde empreinte de la production primaire et une circularité quasi parfaite – qui font de l’aluminium l’un des métaux les plus importants et les plus fascinants du XXIe siècle.

Propriétés

L’aluminium réunit des qualités rarement présentes dans un même métal. Sa masse volumique (env. 2,7 g/cm³) représente environ un tiers de celle de l’acier, et pourtant les alliages d’aluminium atteignent une résistance élevée. Une fine couche d’oxyde qui se forme spontanément lui assure sa résistance à la corrosion ; le métal est amagnétique, réfléchit bien la lumière et la chaleur, n’est pas toxique, et sa conductivité électrique (env. 61 % IACS) dépasse celle du cuivre à masse égale – c’est pourquoi l’aluminium est utilisé dans les lignes aériennes de transport d’électricité. Son bas point de fusion (660 °C) facilite le moulage et le recyclage.

La chaîne de valeur : bauxite → alumine → aluminium

Le chemin de la roche au métal comporte deux étapes et consomme beaucoup d’énergie. Le procédé Bayer transforme d’abord la bauxite en alumine, puis le procédé Hall-Héroult (mis au point en 1886) extrait l’aluminium pur par électrolyse de l’alumine fondue. Les proportions sont parlantes : environ 4–5 tonnes de bauxite donnent 2 tonnes d’alumine et 1 tonne d’aluminium.

Bauxite AlumineBayer AluminiumHall-Héroult Recyclage

La géographie de la chaîne est fortement concentrée. La Guinée détient les plus grandes réserves de bauxite (environ 7,4 milliards de tonnes), l’Australie et la Chine figurant à ses côtés parmi les principaux producteurs ; la Chine domine à la fois le raffinage de l’alumine et l’électrolyse. Cette concentration – de la matière première, de l’énergie et des capacités de transformation – constitue aujourd’hui l’un des principaux facteurs de risque pour l’industrie européenne.

Familles d’alliages – de la série 1xxx à la série 8xxx

L’aluminium pur est mou ; son utilité dépend de ses alliages. Le système international de désignation classe les alliages de corroyage en séries de 1xxx à 8xxx, selon le principal élément d’alliage. Le choix des éléments d’addition permet de « concevoir » le métal pour une application précise – de la feuille souple aux alliages aéronautiques aussi résistants que l’acier.

SériePrincipal élément d’alliageApplications typiques
1xxxAluminium pur (≥99 %)Électrotechnique, feuilles minces, industrie chimique
2xxxCuivre (Cu)Aéronautique (duralumin), haute résistance
3xxxManganèse (Mn)Canettes, échangeurs de chaleur, couvertures
4xxxSilicium (Si)Fil de soudage, pistons
5xxxMagnésium (Mg)Construction navale, automobile, réservoirs
6xxxMagnésium + silicium (Mg-Si)Profilés extrudés, construction, automobile
7xxxZinc (Zn)Aéronautique, structures à haute résistance
8xxxAutres (lithium, fer)Feuilles minces, alliages Al-Li (aéronautique)

Source : système international de désignation des alliages d’aluminium (Aluminum Association).

Marché et production – domination de la Chine et prix

L’aluminium est – après l’acier – le deuxième métal le plus produit au monde. En 2024, la production primaire mondiale s’est élevée à environ 72,7 millions de tonnes ; elle est très largement dominée par la Chine (environ 59 %), qui maintient depuis 2017 un plafond administratif de capacité de production d’environ 45 Mt par an.

PaysProduction 2024 (Mt)PartRemarques
Chine~43~59%Position dominante ; plafond de capacité ~45 Mt (depuis 2017)
Inde~4,2~6%Production en forte hausse
Russie~3,8~5%Grand exportateur
Canada~3,3~5%Hydroélectricité – aluminium bas carbone
EAU~2,7~4%Électricité au gaz ; grand exportateur
Monde (chiffres arrondis)~72,7100%Forte domination chinoise

Source : International Aluminium Institute ; U.S. Geological Survey (données 2024, arrondies ; parts estimées).

En 2024, le prix de l’aluminium au LME s’est maintenu autour de 2 400–2 600 USD/t. Point essentiel : la rentabilité de la production primaire dépend avant tout du coût de l’électricité – c’est pourquoi les alumineries s’implantent là où l’électricité est bon marché et, de plus en plus souvent, là où elle est bas carbone.

Applications et transition énergétique

Le profil d’utilisation de l’aluminium est déterminé par ses deux principaux secteurs – les transports et la construction – suivis de l’emballage, des équipements électriques et des machines. Dans les transports, la légèreté compte : une voiture, un train ou un avion plus léger consomme moins d’énergie pendant toute sa durée de vie, c’est pourquoi l’aluminium est un pilier de la décarbonation des transports et de l’électromobilité. Dans les énergies renouvelables, il constitue les cadres des modules photovoltaïques et les conducteurs des lignes aériennes de transport d’électricité ; dans la construction – les façades, les menuiseries et les couvertures ; dans l’emballage – les canettes et les feuilles minces, qui affichent les taux de recyclage les plus élevés. Plus l’économie est verte et électrifiée, plus son appétit d’aluminium est grand.

Intensité énergétique et décarbonation

Les propriétés de l’aluminium ont un prix : l’intensité énergétique de la production primaire – environ 186 GJ par tonne (en Europe, environ 140 GJ/t). L’empreinte carbone moyenne mondiale est d’environ 14,8 t de CO₂ par tonne de métal, mais ce chiffre masque une très forte dispersion selon la source d’énergie : d’environ 2–4 t avec l’hydroélectricité à environ 16–20 t avec le charbon. À l’ère de la tarification du carbone, l’empreinte carbone devient ainsi une variable concurrentielle déterminante.

Source d’énergie (électrolyse)Empreinte carbone (t CO₂/t Al)Exemple
Recyclage (aluminium secondaire)~0.5Déchets – ~5 % de l’énergie de la production primaire
Hydroélectricité~2–4Canada (Québec), Norvège
Gaz naturel~6–10Golfe Persique
Moyenne mondiale~14.8IAI (2023)
Charbon~16–20Partie des capacités chinoises

Source : International Aluminium Institute ; données des producteurs / CarbonChain (valeurs indicatives).

La décarbonation progresse sur deux fronts. Le premier est l’électricité « verte » dans les alumineries (hydroélectricité, renouvelables). Le second, une véritable rupture, est l’anode inerte : dans la technologie ELYSIS (coentreprise de Rio Tinto et d’Alcoa), l’anode ne se consume pas mais libère de l’oxygène au lieu de CO₂, ce qui élimine les émissions directes du procédé d’électrolyse. La technologie passe du stade de la démonstration à l’échelle industrielle dans les alumineries de Rio Tinto au Québec, et Apple a acheté en 2019 le premier lot d’aluminium produit selon ce procédé. Il s’agit potentiellement du changement le plus important dans la technologie d’électrolyse depuis le procédé Hall-Héroult.

Recyclage et économie circulaire

C’est ici que l’aluminium révèle sa seconde nature, presque idéale. La refusion des déchets d’aluminium ne requiert qu’environ 5 % de l’énergie nécessaire à la production primaire (soit une économie d’environ 95 %), et le métal ne perd aucune de ses propriétés au fil des cycles successifs – on le qualifie parfois de « matériau permanent ». L’effet d’échelle est spectaculaire : environ 75 % de tout l’aluminium jamais produit (sur environ 1,5 milliard de tonnes) est toujours en service, et l’on recycle chaque année plus de 30 millions de tonnes de déchets. Le taux d’incorporation de matières recyclées atteint environ 32 %, la récupération sur les véhicules hors d’usage environ 90 % et sur les canettes de boissons environ 75 % (2023). Le recyclage de l’aluminium est ainsi l’un des piliers de l’économie circulaire européenne et un domaine d’activité clé pour les membres de la Chambre.

MACF (CBAM) et sécurité des matières premières en Europe

L’intensité énergétique et l’exposition aux « fuites de carbone » ont placé l’aluminium au cœur de la politique climatique et industrielle de l’UE. Le mécanisme d’ajustement carbone aux frontières (MACF/CBAM, règlement (UE) 2023/956) est entré dans sa phase définitive le 1er janvier 2026 : les importateurs d’aluminium (entre autres marchandises) supportent désormais un coût réel pour les émissions intrinsèques du produit, afin de l’aligner sur le prix du carbone payé dans l’UE dans le cadre du SEQE-UE (ETS). Au cours des deux dernières décennies, l’Europe a perdu environ deux tiers de ses capacités de production d’aluminium primaire et est devenue importatrice nette. Parallèlement, le règlement sur les matières premières critiques (CRMA) a classé l’aluminium parmi les matières premières critiques et stratégiques de l’UE, en fixant des objectifs pour 2030 (10 % d’extraction, 40 % de transformation, 25 % de recyclage, ≤65 % de dépendance à l’égard d’un seul fournisseur).

L’aluminium, l’homme et la vie quotidienne

Contrairement au cuivre ou au zinc, l’aluminium n’est pas un élément essentiel pour l’organisme, et ses formes inorganiques présentent une faible toxicité aux niveaux d’exposition normaux – c’est pourquoi elles sont utilisées en toute sécurité dans les emballages alimentaires, le papier aluminium et les ustensiles de cuisine. Dans notre environnement quotidien, l’aluminium est omniprésent : canettes et papier aluminium dans la cuisine, menuiseries de fenêtres et façades, boîtiers d’appareils électroniques, jantes et éléments de carrosserie, cadres de vélo, ou encore conducteurs électriques.

~72,7 Mtproduction primaire 2024
~95%économie d’énergie grâce au recyclage
~75%de tout l’Al encore en usage
~14,8 tempreinte carbone par t (CO₂)
660 °Cpoint de fusion
1er janv. 2026début de la phase définitive du CBAM

Le contexte polonais et le rôle de la Chambre

La Pologne ne produit pas aujourd’hui d’aluminium primaire à grande échelle – l’intensité énergétique et le coût de l’électricité sont déterminants. Elle est en revanche un transformateur et un recycleur important en Europe : dans l’extrusion de profilés, le laminage et la récupération de l’aluminium à partir de déchets. C’est précisément dans ces maillons – transformation et recyclage – que réside l’avantage de la Pologne dans la chaîne de valeur. Avec le MACF (CBAM) et le règlement sur les matières premières critiques (CRMA), l’importance de ce potentiel s’accroît : le recyclage bas carbone devient un atout stratégique, et les importateurs polonais de produits en aluminium sont soumis à de nouvelles obligations. La Chambre représente la filière aux niveaux national et européen.

Léger à l’usage, lourd à produire, presque éternel en circulation – l’aluminium est la pierre de touche de notre capacité à concilier industrie et climat.
Zinc Zn30
Le bouclier invisible · l’élément de la vie
04 · Zinc

Le zinc est un métal qui protège, soigne et nourrit – et il le fait de manière presque invisible. Comme revêtement de l’acier, il préserve chaque jour de la corrosion des infrastructures d’une valeur de plusieurs milliards d’euros ; comme micronutriment, il est indispensable à la vie des êtres humains comme des plantes ; et comme vecteur d’énergie, il fait aujourd’hui son entrée dans le monde des batteries sûres. Quatrième métal le plus utilisé au monde, il fait rarement la une des journaux, et pourtant son rôle – d’un pont à une cellule du corps humain – est fondamental.

Propriétés

Le zinc (Zn) est un métal blanc bleuté au point de fusion modéré (419,5 °C) et d’une densité d’environ 7,14 g/cm³. Son « superpouvoir » le plus important est d’ordre électrochimique : le potentiel électrochimique du zinc est plus négatif que celui du fer, si bien qu’au contact de l’acier il se corrode « en premier » et se sacrifie pour protéger le métal sous-jacent. C’est précisément cette propriété qui est à la base de la galvanisation. Le zinc entre aussi dans la composition du laiton (alliage avec le cuivre) et de l’oxyde de zinc (ZnO), omniprésent dans le caoutchouc, les cosmétiques et la médecine.

Du laiton à la galvanisation – brève histoire

Le zinc a accompagné la civilisation bien avant d’avoir reçu un nom. Le laiton – alliage de cuivre et de zinc – était connu dès l’Antiquité, et la production métallurgique du zinc a été mise au point en Inde (vers le XIIe siècle) et en Chine. En Europe, le zinc n’a été isolé en tant que métal distinct qu’au XVIIIe siècle, et la galvanisation industrielle à chaud – essentielle à la révolution industrielle – a été brevetée au XIXe siècle. Des cloches et des ornements, le zinc est ainsi passé au rôle de gardien silencieux des infrastructures en acier.

Marché et production – géographie et prix

La production minière mondiale de zinc est d’environ 12 millions de tonnes par an. La Chine en est le leader (environ 4 Mt et des réserves d’environ 46 Mt), suivie dans le peloton de tête par le Pérou (environ 1,3 Mt) et l’Australie (environ 1,1 Mt) ; l’Australie détient les plus grandes réserves du monde (environ 64 Mt). Les réserves mondiales atteignent environ 230 Mt et les ressources environ 1,9 milliard de tonnes – l’offre de zinc est donc relativement diversifiée.

PaysProduction minière 2024 (kt)Réserves (kt)Remarques
Chine~4,000~46,000Premier producteur ; domine la métallurgie
Pérou~1,300~20,000Premier exportateur de concentrés
Australie~1,100~64,000Plus grandes réserves du monde
Inde~860~9,800Production en hausse
Mexique~700~14,000Grand producteur d’Amérique latine
Monde (chiffres arrondis)~12,000~230,000Ressources env. 1,9 Md t

Source : U.S. Geological Survey, Mineral Commodity Summaries 2025 (données 2024, arrondies).

La production mondiale de zinc raffiné s’est élevée en 2024 à environ 13,7 millions de tonnes (en baisse de 1,8 % en raison de la disponibilité limitée des concentrés), pour une consommation d’environ 13,8 Mt – le marché a donc clôturé l’année sur un déficit d’environ 164 000 t. Le prix moyen au comptant (cash) au LME s’est établi en 2024 à environ 2 780 USD/t.

Applications – structure de la consommation

Le profil d’utilisation du zinc est nettement dominé par une seule application – la galvanisation (environ 60 %). Viennent ensuite les alliages de zinc (moulage sous pression), les composés de zinc (principalement l’oxyde de zinc), le laiton et le bronze, ainsi que les demi-produits. C’est un métal à double nature : à la fois « gardien industriel » de l’acier et ingrédient chimique polyvalent.

ApplicationPart mondiale (2024)Rôle
Galvanisation~60%Protection de l’acier contre la corrosion (revêtement de zinc)
Alliages de zinc~15%Moulage sous pression
Composés de zinc~11%Oxyde de zinc (ZnO) : caoutchouc, cosmétiques, médecine
Laiton et bronze~9%Alliages avec le cuivre
Demi-produits~4%Tôles, fils, profilés
Autres~1%Dont engrais, produits chimiques
Minerai (sphalérite) Concentré + métallurgie Zinc raffiné Galvanisation · recyclage

Galvanisation – le bouclier anticorrosion invisible

Le rôle le plus important du zinc est de protéger l’acier contre la corrosion. Lors de la galvanisation (le plus souvent à chaud), le revêtement de zinc agit comme une anode sacrificielle : le potentiel électrochimique du zinc étant plus négatif que celui du fer, il se corrode en premier et protège l’acier même là où le revêtement est endommagé (protection cathodique). Grâce à cela, les ponts, les pylônes des lignes électriques, les glissières de sécurité et les structures en acier durent des décennies de plus. C’est une ingénierie « silencieuse » d’une valeur considérable : une petite quantité de zinc prolonge la durée de vie de tonnes d’acier et reporte le coût de son remplacement. Dans l’industrie automobile, la galvanisation en continu des tôles protège les carrosseries, et, dans la construction et l’énergie, l’ensemble des infrastructures exposées aux intempéries.

Le zinc, la santé et l’agriculture – l’élément de la vie

Le zinc est un micronutriment essentiel – il entre dans la composition de plus de 300 enzymes et joue un rôle clé dans l’immunité, la croissance et le développement neurologique, en particulier chez l’enfant. Le corps d’un adulte ne contient qu’environ 2–3 g de zinc (apport d’environ 8–11 mg/jour), et pourtant sa carence est l’un des plus grands problèmes nutritionnels au monde : selon les estimations, elle menace entre environ 17 % et un tiers de la population mondiale, et l’OMS la qualifie de « problème de santé publique ». D’après la campagne « Zinc Saves Kids » de l’IZA (avec l’UNICEF), les conséquences de la carence sont liées à environ 450 000 décès d’enfants de moins de cinq ans chaque année. Le problème prend racine dans le sol : selon la FAO, le zinc est le micronutriment le plus souvent déficitaire dans les sols du monde – plus de 50 % des sols agricoles sont touchés. Les engrais au zinc constituent une solution simple et efficace.

Stockage de l’énergie et nouvelles technologies

C’est dans le secteur de l’énergie que s’écrit un chapitre d’avenir de l’histoire du zinc. Les batteries au zinc – zinc-air, zinc-ion, nickel-zinc et zinc-brome – constituent une technologie émergente et prometteuse pour le stockage stationnaire de l’énergie. Leurs atouts : la sécurité (électrolyte aqueux, sans le risque d’incendie propre aux cellules lithium-ion), un faible coût, l’abondance de la matière première et la recyclabilité.

TechnologieCaractéristiquesApplications
Zinc-air (Zn-air)Densité énergétique élevée, faible coûtAides auditives, stockage de plusieurs heures
Zinc-ion (Zn-ion)Électrolyte aqueux, sécuritéStockage stationnaire, réseau
Nickel-zinc (Ni-Zn)Ininflammable, forte puissanceAlimentation de secours, centres de données
Zinc-brome (Zn-Br)Batterie à flux, modulableStockage pour le réseau

Source : U.S. Department of Energy ; revues scientifiques (technologies émergentes, caractéristiques indicatives).

À mesure que progresse la part des énergies renouvelables, les besoins augmentent en matière de stockage d’énergie sûr sur plusieurs heures et d’alimentation de secours ininflammable (par exemple dans les centres de données) – des niches où le zinc peut compléter, voire par endroits remplacer, le lithium. C’est en même temps une nouvelle source stratégique de demande pour un métal jusqu’ici associé principalement à la protection de l’acier.

Recyclage et économie circulaire

Comme tous les métaux, le zinc est recyclable à 100 % sans perte de propriétés. Environ 30 % du zinc utilisé provient déjà du recyclage ; il est récupéré notamment à partir des résidus de galvanisation et – ce qui est particulièrement important pour la filière – des poussières de four électrique à arc (FEA) issues de la production d’acier. Le recyclage du zinc boucle le cycle entre la sidérurgie et l’industrie des métaux non ferreux et réduit la pression sur l’extraction primaire.

Le zinc, la réglementation et la sécurité d’approvisionnement

Contrairement au cuivre et à l’aluminium, le zinc ne figure pas sur la liste des matières premières critiques de l’UE – son offre est relativement diversifiée sur le plan géographique. Il reste néanmoins une matière première d’une grande importance économique ; la source de référence pour les données de marché est l’International Lead and Zinc Study Group (ILZSG), et les composés du zinc relèvent du règlement européen REACH. Le déficit structurel du marché et la concentration de la transformation en Chine font que la sécurité de l’approvisionnement en zinc reste un enjeu important pour les industries sidérurgique et automobile européennes – d’où le rôle croissant du recyclage et des capacités métallurgiques nationales.

~12 Mtproduction minière mondiale (4e métal)
~60%part de la galvanisation dans les usages
~1/3de la population exposée à un risque de carence (OMS)
>50%des sols agricoles carencés en zinc (FAO)
~30%zinc recyclé (recyclable à 100 %)
~7%part du groupe polonais sur le marché de l’UE

Le contexte polonais et le rôle de la Chambre

La Pologne entretient avec le zinc une relation particulière, plusieurs fois centenaire. La Haute-Silésie était un district historique du zinc et du plomb, mais l’extraction du minerai (région d’Olkusz et de Bukowno) a en grande partie cessé avec l’épuisement des gisements. Aujourd’hui, l’industrie polonaise du zinc repose sur la métallurgie et le recyclage : elle comprend le groupe ZGH « Bolesław » (au sein de Stalprodukt) et Huta Cynku « Miasteczko Śląskie » – la seule usine hors d’Asie à utiliser le procédé Imperial Smelting (ISP), qui produit à la fois du zinc et du plomb et récupère le zinc, le plomb, le cadmium et l’argent contenus dans les poussières d’aciérie. Le groupe polonais du zinc représente environ 7 % du marché européen, et son profil – métallurgie et recyclage des déchets sidérurgiques – s’inscrit pleinement dans l’économie circulaire. La Chambre représente ce potentiel aux niveaux national et européen.

Gardien invisible de l’acier, élément essentiel à la vie et espoir de batteries sûres – le zinc agit partout où on le voit le moins.
Plomb Pb82
Champion de l’économie circulaire
05 · Plomb

Aucun autre métal n’illustre aussi clairement la force de l’économie circulaire que le plomb. Le monde consomme environ 13,5 millions de tonnes de plomb raffiné par an, alors que seulement 4,3 millions de tonnes environ proviennent des mines – la différence est couverte par le recyclage. C’est un métal à deux visages : toxique et à juste titre banni de l’essence, des peintures et des canalisations, mais aussi – sous la forme de la batterie plomb-acide – le produit de consommation le plus recyclé au monde, qui fonctionne en boucle fermée presque parfaite.

Propriétés

Le plomb (Pb) est un métal lourd, mou et malléable, de couleur gris bleuté. Sa masse volumique (environ 11,34 g/cm³) compte parmi les plus élevées des métaux d’usage courant, ce qui – avec son numéro atomique élevé – en fait un excellent écran contre les rayonnements ionisants (médecine, énergie nucléaire). Son bas point de fusion (327,5 °C), sa résistance à la corrosion et sa facilité de mise en forme le rendent facile à travailler depuis l’Antiquité. Le nom latin du plomb, plumbum, survit dans le mot « plombier ».

Du plumbum à la batterie – brève histoire

Le plomb fut l’un des premiers métaux fondus par l’homme. Dans la Rome antique, on l’utilisait pour construire des conduites d’eau, des récipients et des joints. Pendant la majeure partie du XXe siècle, le plomb était omniprésent – dans les peintures, les soudures, les canalisations et comme additif antidétonant de l’essence. La prise de conscience de sa toxicité a toutefois conduit à l’abandon progressif de ces usages, qui a culminé avec la fin de l’essence au plomb dans le monde entier. Le plomb n’a pas disparu pour autant de l’économie – il s’est déplacé vers la boucle fermée et sûre des batteries.

Marché et production – géographie et prix

La production minière mondiale de plomb est d’environ 4,3 millions de tonnes par an. La Chine en est le leader (environ 1,9 Mt), tandis que l’Australie détient les plus grandes réserves (environ 35 Mt). Les réserves mondiales atteignent environ 96 Mt, et les ressources identifiées plus de 2 milliards de tonnes – souvent dans des gisements partagés avec le zinc, l’argent ou le cuivre.

PaysProduction minière 2024 (kt)Réserves (kt)Remarques
Chine~1,900~22,000Premier producteur ; domine la métallurgie
Australie~430~35,000Plus grandes réserves du monde
États-Unis~300~4,600Plus de fusion primaire depuis 2013 (secondaire uniquement)
Pérou~270~5,000Premier producteur d’Amérique latine
Mexique~180~5,600Producteur et transformateur important
Monde (chiffres arrondis)~4,300~96,000Ressources de plus de 2 Md t

Source : U.S. Geological Survey, Mineral Commodity Summaries 2025 (données 2024, arrondies).

Le chiffre le plus parlant concerne la production raffinée : environ 13,5 millions de tonnes – plus de trois fois la production minière. La différence est couverte par le recyclage, principalement celui des batteries usagées. Aux États-Unis, la dernière fonderie primaire a fermé en 2013, et l’approvisionnement national repose désormais sur des matières secondaires. Le prix moyen nord-américain s’est établi en 2024 à environ 110 cents la livre (environ 2 400 USD/t).

Applications – structure de la consommation

La structure des usages du plomb est aujourd’hui extrêmement concentrée : environ 85 % sont destinés aux batteries plomb-acide. Le reste se répartit entre la radioprotection et les produits laminés, les alliages, les pigments et composés, et les munitions – de nombreux usages anciens (soudures, pigments) étant progressivement abandonnés. Le plomb est ainsi passé du statut de métal « polyvalent » à celui de vecteur énergétique spécialisé.

ApplicationPart mondialeRôle
Batteries plomb-acide~85%SLI, industrielles (onduleurs), traction
Radioprotection et produits laminés~5%Radioprotection, tôles (médecine, énergie)
Alliages et soudures~3%En recul face aux soudures sans plomb
Pigments et composés~3%Stabilisants, verre, céramique
Munitions et grenaille~2%Applications balistiques
Autres~2%Dont plombs de scellement, contrepoids
Plomb (métallurgie) Production de batteries Utilisation Recyclage ≈ 99 %

La batterie plomb-acide – un moteur de l’économie

Inventée en 1859, la batterie plomb-acide reste l’une des technologies énergétiques les plus importantes au monde. Elle remplit trois fonctions principales : le démarrage (SLI) – dans presque tous les véhicules à moteur thermique ; l’alimentation de secours – dans les télécommunications, les centres de données, les onduleurs (UPS) et les hôpitaux ; et la traction – dans les chariots élévateurs et les véhicules lents. Malgré l’essor des cellules lithium-ion, c’est bien le plomb qui assure le démarrage et l’alimentation de secours d’innombrables systèmes critiques.

Type / utilisationCaractéristiquesOù il agit
SLI (démarrage, éclairage, allumage)Courant de démarrage élevéPresque tous les véhicules thermiques
Industrielles (secours)Alimentation de secours fiableTélécoms, centres de données, onduleurs, hôpitaux
TractionCycles de décharge profondeChariots élévateurs, véhicules lents
Start-stop / plomb-carboneCycles fréquents, faible coûtVéhicules start-stop, stockage pour les énergies renouvelables

Source : International Lead Association ; Battery Council International.

Le recyclage – champion de l’économie circulaire

Dans ce domaine, le plomb n’a pas d’égal. Les batteries plomb-acide atteignent un taux de recyclage d’environ 99 % et sont le produit de consommation le plus recyclé aux États-Unis – devant les canettes en aluminium. Une batterie neuve type est fabriquée à plus de 80 % à partir de matériaux recyclés, et le plomb secondaire, chimiquement identique au plomb primaire, peut être récupéré indéfiniment. Cette boucle « fabrication–utilisation–réutilisation » est citée par le Forum économique mondial et le MIT comme l’exemple d’économie circulaire le plus abouti au monde – un modèle pour les technologies de batteries plus récentes. C’est aussi l’un des piliers de l’industrie du recyclage des métaux non ferreux représentée par la Chambre.

Toxicité et réglementation – les deux visages du plomb

Le plomb est un métal toxique, et sa dispersion incontrôlée nuit à la santé (système nerveux, développement des enfants) et à l’environnement. C’est pourquoi l’usage de l’essence au plomb a pris fin à l’échelle mondiale en 2021 – aboutissement d’une campagne d’une vingtaine d’années menée par le PNUE, qui devrait éviter plus de 1,2 million de décès prématurés par an –, et le plomb avait auparavant été retiré des peintures, des canalisations et des soudures. Le plomb et ses composés sont soumis aux exigences rigoureuses du règlement européen REACH. Le contraste essentiel : la menace ne vient pas du plomb présent dans la boucle fermée et contrôlée des batteries (où il est collecté et refondu en toute sécurité), mais de ses anciens usages dispersifs et du recyclage informel et incontrôlé pratiqué dans certaines régions du monde. Une industrie du recyclage moderne et réglementée n’est donc pas le problème, mais la solution.

Stockage de l’énergie et nouvelles technologies

Si le lithium attire l’attention des médias, le plomb continue d’évoluer. Les batteries plomb-carbone et les technologies avancées au plomb sont utilisées pour le stockage de l’énergie associé aux sources renouvelables, l’alimentation de secours et les systèmes start-stop qui réduisent les émissions des véhicules. Les atouts du plomb sont son faible coût, sa sécurité, une technologie éprouvée et – point essentiel – la plus faible empreinte carbone de production ainsi que la filière de recyclage la plus aboutie parmi les technologies de batteries. Dans de nombreuses applications stationnaires, le plomb reste une alternative rationnelle et complémentaire au lithium.

Le plomb et la sécurité d’approvisionnement en matières premières

Contrairement au cuivre et à l’aluminium, le plomb ne figure pas sur la liste des matières premières critiques de l’UE – son offre est diversifiée et repose en grande partie sur le recyclage, ce qui renforce la résilience de la chaîne d’approvisionnement. Il reste néanmoins une matière première d’une grande importance économique, indispensable à l’industrie automobile et à l’alimentation de secours des infrastructures critiques. Une offre fondée sur la boucle secondaire fait du plomb un exemple type de « matière première recyclée » : un pays doté de capacités de transformation modernes devient dans une large mesure indépendant des importations de minerai.

~4,3 Mtproduction minière mondiale
~13,5 Mtproduction raffinée (>3× l’extraction)
~85%part des batteries dans les usages
~99%taux de recyclage des batteries (le plus élevé)
2021fin de l’essence au plomb dans le monde
>80%contenu recyclé d’une batterie neuve

Le contexte polonais et le rôle de la Chambre

Le plomb polonais a deux sources. Le plomb primaire est obtenu comme sous-produit de la transformation du zinc (Huta Cynku « Miasteczko Śląskie », procédé ISP produisant à la fois du zinc et du plomb) et du cuivre (KGHM, Głogów/Legnica). Le second pilier, aujourd’hui dominant, est le recyclage des batteries : Orzeł Biały S.A., de Piekary Śląskie, est le premier producteur polonais de plomb raffiné et le leader du recyclage des batteries plomb-acide usagées ; il fournit du plomb et des alliages aux fabricants de batteries. Le profil du plomb polonais – transformation et, surtout, recyclage – s’inscrit pleinement dans l’économie circulaire. La Chambre représente ce potentiel aux niveaux national et européen.

Toxique lorsqu’il est dispersé, sûr en boucle fermée – le plomb est la meilleure preuve que la nocivité ne dépend pas du métal, mais de la manière dont on le gère.
Argent Ag47
Crédit photoPhoto : Armin Kübelbeck / Wikimedia Commons, CC BY-SA 3.0 (recadrée)
Le métal précieux au service de l’industrie
06 · Argent

L’argent est un métal de deux mondes. Depuis des millénaires, il est synonyme de monnaie, de lingots et de luxe – et, en même temps, grâce à la meilleure conductivité électrique de tous les métaux, il est aujourd’hui l’une des matières premières les plus importantes de l’industrie et de la transition énergétique. Cette tension entre son rôle de trésor et celui de « bête de somme » de l’électronique et du photovoltaïque rend l’argent unique : la demande d’investissement et la demande industrielle se disputent le même flux limité de métal, dont la majeure partie est produite non pour l’argent lui-même, mais comme sous-produit d’autres mines.

Propriétés

L’argent (Ag) est un métal précieux blanc et brillant aux propriétés extrêmes. Il possède la conductivité électrique et thermique la plus élevée de tous les métaux ainsi que le plus fort pouvoir réfléchissant – d’où son rôle dans l’électronique, les contacts et les miroirs. Il est ductile, malléable et résistant à l’oxydation dans l’air pur, et présente une forte action antibactérienne. Une masse volumique d’environ 10,49 g/cm³ et un point de fusion de 961,8 °C complètent le tableau. Le symbole Ag vient du latin argentum.

De la monnaie à la photographie – brève histoire

L’argent a été l’un des premiers métaux connus de l’homme et a servi de monnaie pendant des millénaires – on en frappait des pièces, on le thésaurisait sous forme de lingots et on en faisait de la vaisselle et des miroirs. La photographie argentique classique, fondée sur les halogénures d’argent photosensibles, a marqué un tournant industriel ; aujourd’hui, cet usage a presque disparu, cédant la place à l’électronique et au photovoltaïque. L’histoire de l’argent est celle d’un passage progressif du symbole de richesse à la matière première technologique.

Marché et production – géographie de l’offre

La production minière mondiale d’argent est d’environ 820 millions d’onces (environ 25 500 t) par an. Pour comprendre le marché, c’est toutefois la structure de l’offre qui est déterminante : environ 72–75 % de l’argent est produit comme sous-produit de l’extraction du cuivre, du plomb, du zinc et de l’or. L’offre réagit donc faiblement au prix – lorsque la production des métaux de base recule, celle de l’argent recule aussi. Les principaux producteurs sont le Mexique, la Chine et le Pérou, et la Pologne (KGHM) figure également parmi les tout premiers producteurs.

PaysProduction 2024 (t, estim.)Remarques
Mexique~6,300Premier producteur mondial
Chine~3,400Grand producteur et consommateur
Pérou~3,300Leader en Amérique latine
Pologne (KGHM)~1,340Parmi les premiers producteurs mondiaux (sous-produit du cuivre)
Bolivie~1,300Producteur important
Chili~1,200Sous-produit du cuivre
Monde (chiffres arrondis)~25,500Environ 72 % comme sous-produit

Source : The Silver Institute / Metals Focus, World Silver Survey 2025 ; KGHM (valeurs indicatives).

Minerai de métaux non ferreux Argent (sous-produit) Raffinage Industrie · PV · investissement

La double nature de la demande

La demande d’argent (environ 1,16 milliard d’onces en 2024) se répartit en deux courants. Le premier, dominant, est l’industrie – un record de 680,5 millions d’onces (environ 58 % du total), principalement l’électronique et le photovoltaïque. Le second est la demande monétaire et d’investissement (pièces, lingots), ainsi que la bijouterie et l’argenterie. Cette dualité fait que le prix de l’argent dépend à la fois du cycle industriel et du sentiment des investisseurs – ce qui le rend plus volatil que l’or.

Segment de la demande (2024)PartRemarques
Industrie (électronique, PV)~58%Record : 680,5 Moz
Bijouterie~18%En hausse de 3 % sur un an
Investissement (pièces, lingots)~16%En baisse à 190,9 Moz
Argenterie~5%En baisse
Photographie~2%Déclin à long terme

Source : The Silver Institute, World Silver Survey 2025 (parts indicatives).

L’argent dans la transition énergétique

Le chapitre le plus dynamique de l’histoire de l’argent s’écrit aujourd’hui dans le photovoltaïque. Chaque cellule solaire au silicium utilise une pâte d’argent pour conduire l’électricité, et la part du photovoltaïque dans la demande industrielle d’argent est passée d’environ 11 % (2014) à environ 29 % (2024) – le segment du marché à la croissance la plus rapide. La demande est également portée par l’électromobilité, les infrastructures de réseau et l’intelligence artificielle (centres de données). Bien que les fabricants réduisent la quantité d’argent par cellule (« thrifting »), le rythme des nouvelles installations est plus rapide.

Application industriellePourquoi l’argentTendance
Électronique et électrotechniqueMeilleur conducteur électriquePremier segment ; en hausse (IA, 5G)
Photovoltaïque (PV)Pâte d’argent dans les cellulesCroissance la plus rapide (~29 %)
Brasage et soudureAssemblages durablesStable
Automobile (y compris VE)Contacts, électronique embarquéeEn hausse avec l’électromobilité
Catalyseurs, optique, miroirsRéactivité et réflectivitéVariable

Source : The Silver Institute, World Silver Survey 2025.

L’argent est ainsi devenu – aux côtés du cuivre et de l’aluminium – l’un des « métaux de la transition » : plus il y a de photovoltaïque, d’électronique et de véhicules électriques, plus la demande structurelle de ce métal précieux est forte.

Le déficit structurel – une demande supérieure à l’offre

La combinaison d’une demande industrielle record et d’une offre rigide, car issue de « sous-produits », produit un effet remarquable : le marché de l’argent est en déficit structurel pour la cinquième année consécutive. Le déficit de 2024 a atteint environ 149 millions d’onces, et le déficit cumulé sur la période 2021–2025 est estimé à environ 796 millions d’onces – soit presque l’équivalent d’une année complète de production minière mondiale. L’écart a jusqu’ici été comblé par les stocks hors sol, mais ceux-ci sont limités. L’argent ne figure pas sur la liste des matières premières critiques de l’UE ; néanmoins, le déficit persistant et son rôle clé dans le photovoltaïque et l’électronique en font un sujet d’attention croissante pour les analystes de la sécurité d’approvisionnement en matières premières.

L’argent, métal d’investissement et métal monétaire

L’argent reste un actif d’investissement classique – sous forme de pièces, de lingots et de fonds (ETF). On l’appelle parfois « l’or du pauvre », car il constitue une alternative moins chère, et le rapport entre le prix de l’or et celui de l’argent (gold-silver ratio) est un indicateur de marché très suivi. Le prix de l’argent est toutefois très volatil : après des années dans une fourchette d’environ 20–30 USD/oz, il a atteint un record nominal d’environ 122 USD/oz fin janvier 2026, et il s’échange autour de 68 USD/oz à la mi-2026. Les données ci-dessus sont fournies à titre purement informatif et ne constituent pas un conseil en investissement.

~25 500 tproduction minière mondiale (~820 Moz)
~58%part de l’industrie dans la demande
~29%part du PV dans la demande industrielle
5 ansannées consécutives de déficit
~1 340 tproduction d’argent de KGHM
~72%argent obtenu comme sous-produit

Recyclage et économie circulaire

L’argent est entièrement recyclable, et le recyclage constitue un complément important de l’offre. En 2024, il a progressé de 6 %, pour atteindre environ 194 millions d’onces – son plus haut niveau depuis 12 ans. L’argent est récupéré notamment à partir de catalyseurs usés (production d’oxyde d’éthylène), de l’électronique, de la bijouterie et de l’argenterie. Dans un contexte de déficit structurel, le recyclage gagne en importance en tant que source stable et locale de métal – et constitue l’un des piliers de la filière représentée par la Chambre.

L’argent et l’être humain – de la médecine aux usages antibactériens

L’argent est apprécié depuis longtemps pour ses propriétés antibactériennes : on l’utilise dans les pansements, les revêtements d’instruments médicaux, le traitement de l’eau et les revêtements hygiéniques. Ce n’est pas un élément essentiel pour l’organisme, mais son action biocide a une réelle valeur sanitaire. Dans l’environnement quotidien, l’argent est présent dans l’électronique, les contacts, les miroirs et les couverts – souvent invisible, mais omniprésent.

Le contexte polonais et le rôle de la Chambre

Voilà une source de fierté : KGHM Polska Miedź figure parmi les plus grands producteurs d’argent au monde. En 2024, le Groupe a produit environ 1 341 t d’argent, et en 2025 environ 1 347 t – ce qui le place dans le tout premier peloton mondial. L’argent polonais est obtenu comme sous-produit de la transformation du cuivre (mines de Lubin, Rudna et Polkowice-Sieroszowice) et raffiné à la fonderie de cuivre de Głogów, où le département des métaux précieux est en activité depuis 1993. Les lingots KGHM (marque KGHM HG) disposent des certifications COMEX et LBMA Good Delivery. La Pologne n’est donc pas seulement un producteur de cuivre important, mais aussi l’un des piliers de l’offre mondiale d’argent. La Chambre représente ce potentiel aux niveaux national et européen.

Trésor et matière première à la fois – l’argent montre qu’un métal précieux peut aussi être le fondement de l’électronique moderne et de l’énergie verte.
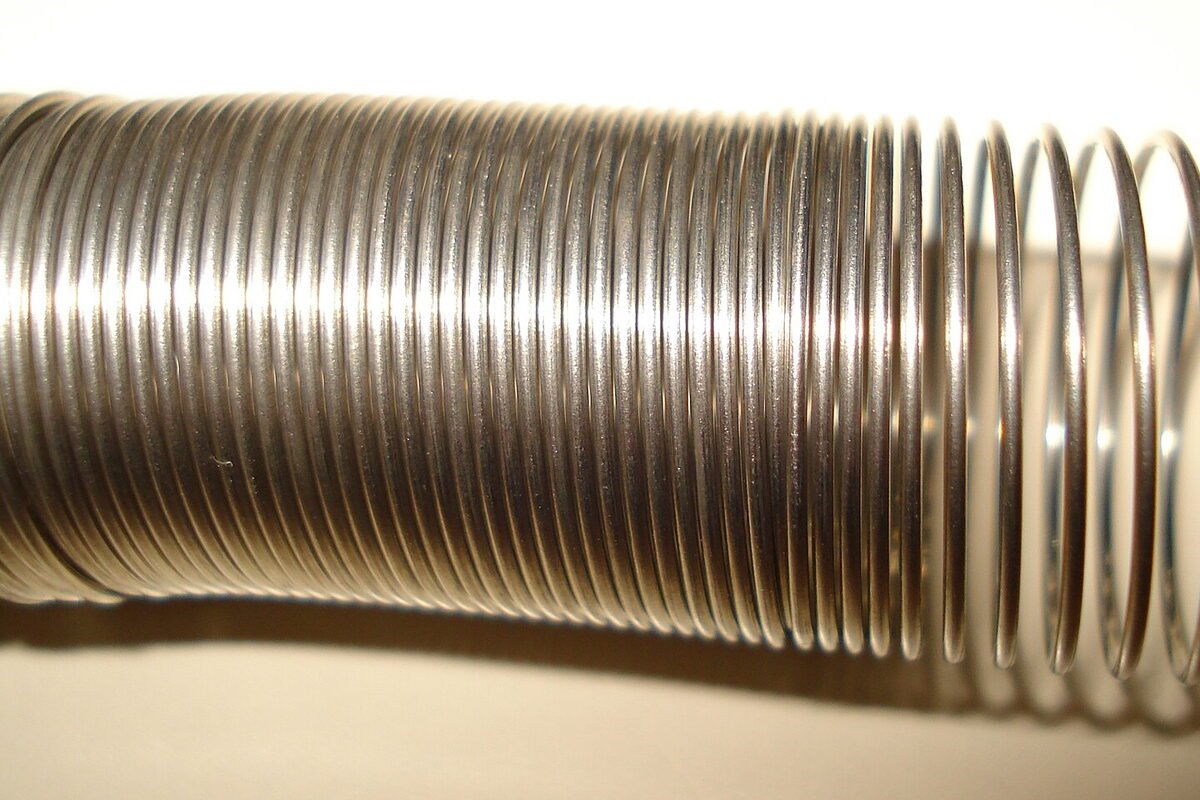
Étain Sn50
Crédit photoPhoto : Tremaster / Wikimedia Commons, CC BY-SA 3.0 (recadrée)
Le métal qui soude l’économie moderne
07 · Étain

L’étain est l’un des plus anciens métaux de la civilisation et, en même temps, un socle silencieux de l’ère numérique. C’est lui – sous forme de soudure – qui assemble les composants de chaque circuit électronique, du smartphone au panneau photovoltaïque et au calculateur automobile. On le qualifie souvent de « colle conductrice » de la technologie moderne : discret, rarement visible, mais irremplaçable. Bien qu’en tonnage l’étain compte parmi les plus petits métaux non ferreux (la production minière mondiale est d’environ 300 000 tonnes par an, contre des millions de tonnes pour le cuivre ou l’aluminium), son importance stratégique est sans commune mesure avec ces volumes.

Propriétés et particularités

L’étain (Sn, du latin stannum) est un métal blanc argenté au point de fusion exceptionnellement bas – 231,9 °C –, qui s’écoule facilement et forme des liaisons durables avec d’autres métaux. C’est précisément ce qui en fait un matériau d’assemblage idéal. L’étain est mou, malléable, résistant à la corrosion et – sous sa forme inorganique – non toxique, c’est pourquoi il protège les aliments dans des boîtes en fer-blanc depuis plus de deux siècles. Ce métal recèle aussi deux curiosités : lorsqu’on le plie, il émet un crépitement caractéristique (le « cri de l’étain »), dû au maclage de ses cristaux ; et en dessous d’environ 13,2 °C, l’étain blanc (β) se transforme lentement en une forme grise (α) fragile et pulvérulente – la « peste de l’étain », explication historique de l’effritement de boutons en étain ou de tuyaux d’orgue sous les climats froids.

De l’âge du bronze à l’ère du silicium

L’étain a été le moteur de la première révolution des matériaux de l’histoire. Ajouté au cuivre, il forme le bronze – un alliage plus dur et plus durable que le cuivre pur, qui a donné son nom à toute une époque. La recherche de gisements d’étain (le minerai est la cassitérite) a façonné les routes commerciales de l’Antiquité, et les mines d’étain de Cornouailles ont été pendant des siècles l’un des piliers de l’économie européenne. Au XXe siècle, l’étain est passé sans rupture de l’âge du bronze à l’ère de l’électronique : le même métal qui assemblait cloches et récipients assemble aujourd’hui les microprocesseurs. Rares sont les matières premières qui allient une continuité historique aussi profonde à une application aussi moderne.

Marché et production – géographie et concentration de l’offre

La production minière mondiale d’étain est d’environ 300 000 tonnes par an. L’offre est fortement concentrée sur le plan géographique : la Chine est en tête (environ 69 000 t et les plus grandes réserves – environ 1 Mt), suivie dans le peloton de tête par l’Indonésie (environ 50 000 t), la Birmanie (environ 34 000 t), le Pérou (environ 31 000 t), le Brésil (environ 29 000 t), la RD Congo (environ 25 000 t) et la Bolivie (environ 21 000 t). Les réserves mondiales dépassent 4,2 millions de tonnes. Cette concentration – conjuguée à la localisation d’une part importante des gisements dans des zones à risque géopolitique élevé – rend la chaîne d’approvisionnement de l’étain vulnérable. Les États-Unis n’extraient plus d’étain depuis 1993 et dépendent presque entièrement des importations.

La production mondiale d’étain raffiné a atteint environ 371 000 tonnes en 2024, dont environ 63 % provenant des dix plus grandes fonderies seulement – autre signe de concentration. L’étain est aussi l’un des métaux de base les plus chers : le prix moyen au London Metal Exchange (LME) s’est établi en 2024 à environ 30 800 USD la tonne, soit plusieurs fois celui du zinc ou du plomb.

Applications – de la soudure au verre et à l’emballage

Plus de la moitié de l’étain mondial (environ 51 %) sert à fabriquer des soudures – des alliages qui assemblent les composants sur les circuits imprimés. C’est l’étain qui relie physiquement et électriquement chaque circuit : sans lui, aucun smartphone, ordinateur ou contrôleur n’existerait. Sous l’effet de la réglementation environnementale, la filière est passée presque entièrement aux soudures sans plomb (environ 92 % en 2023), dans lesquelles l’étain a remplacé le plomb. Une fine couche d’étain sur l’acier (fer-blanc) protège de la corrosion les boîtes de conserve et les canettes – un atout majeur de l’étain intervient ici : ses composés inorganiques ne sont pas toxiques.

Outre la soudure, l’étain entre dans la composition du bronze (alliage avec le cuivre), des alliages antifriction pour paliers (régule, ou babbitt) et d’additifs pour batteries plomb-acide qui en améliorent la durabilité. Les composés de l’étain stabilisent les matières plastiques (PVC) et servent de catalyseurs. Une application peu connue mais fascinante est la production de verre plat par le procédé float : une feuille de verre chaude s’étale sur un bain d’étain en fusion et acquiert une surface parfaitement lisse – c’est ainsi qu’est fabriquée la majeure partie du verre à vitre dans le monde.

Nouvelles technologies et transition énergétique

Si l’étain est un métal antique, son avenir est résolument moderne. Une étude largement citée du MIT et de Rio Tinto a désigné l’étain comme le métal le plus touché par les nouvelles technologies – devant le lithium ou le cobalt dans ce classement. La raison est simple : l’étain est indispensable partout où il faut conduire le courant et assembler – dans l’électromobilité, le photovoltaïque (le « solar ribbon » représente déjà environ 20 % de la production de soudures), la technologie 5G et le stockage de l’énergie. L’International Tin Association prévoit une hausse de la demande d’environ 25 % d’ici 2035, tandis que des années de sous-investissement dans de nouvelles mines orientent le marché vers des déficits structurels.

Recyclage et boucle secondaire

Comme tous les métaux, l’étain peut être récupéré à de multiples reprises sans perte de propriétés. Le taux d’incorporation de matières recyclées (Recycling Input Rate) est estimé à environ 34 % (2023), et l’offre secondaire atteint des niveaux records. L’étain est récupéré notamment à partir des déchets électroniques, du désétamage des tôles et des alliages ; aux États-Unis, les déchets post-consommation fournissent une quantité équivalant à environ 27 % de la consommation. Le recyclage de l’étain revêt une double importance : il réduit la pression sur une extraction primaire vulnérable et géographiquement concentrée et limite la dépendance à l’égard des approvisionnements provenant de zones à haut risque – un domaine directement lié à l’activité des recycleurs de déchets électroniques et de métaux non ferreux, dont les membres de la Chambre.

La dimension éthique et réglementaire – les minerais de conflit (3TG)

L’étain est également un métal particulier sur le plan réglementaire. Il fait partie des quatre minerais dits « de conflit » (3TG) – avec le tantale, le tungstène et l’or. Le règlement (UE) 2017/821, applicable depuis le 1er janvier 2021, impose aux importateurs d’étain (et de son minerai, la cassitérite) des obligations liées au devoir de diligence dans la chaîne d’approvisionnement, conformes au guide de l’OCDE. L’objectif est de garantir que le commerce de l’étain ne finance pas de conflits armés et n’implique pas de violations des droits de l’homme, en particulier dans la région des Grands Lacs africains et en Asie du Sud-Est. L’étain figure aussi sur la liste des minerais critiques des États-Unis, et l’International Tin Association souligne qu’il est reconnu comme critique ou stratégique dans de nombreuses juridictions. Pour les entreprises, cela signifie que l’étain n’est pas seulement une matière première technique, mais qu’il est aussi soumis à des exigences croissantes de conformité et d’approvisionnement responsable.

L’étain, l’homme et la vie quotidienne

Le rapport de l’homme à l’étain est paradoxal. Les composés inorganiques de l’étain sont peu toxiques – c’est pourquoi ce métal protège depuis longtemps les aliments en conserve. Les composés organostanniques, en revanche, peuvent être très toxiques, et nombre de leurs usages (par exemple comme biocides ou stabilisants) ont été restreints dans l’UE au titre de la législation sur les produits chimiques (REACH). C’est une bonne illustration du fait que la sécurité dépend non pas de l’élément lui-même, mais de sa forme chimique. Au quotidien, l’étain est omniprésent, bien qu’invisible : il relie les circuits d’un téléphone, d’un ordinateur et de tout appareil électronique ; il protège les aliments en conserve ; il donne sa surface lisse à presque toutes les vitres (procédé float) ; on le retrouve dans les cloches, les sculptures et les instruments en bronze.

231,9 °Cpoint de fusion
~300 ktproduction minière mondiale
~51%part des soudures dans les usages
~34%taux d’incorporation de matières recyclées
3TGminerai de conflit (UE)
+25%prévision de la demande à l’horizon 2035
Pays Production minière 2024 (kt) Réserves (kt) Remarques
Chine~69~1 000Premier producteur et premières réserves ; domine la métallurgie
Indonésie~50n.d.PT Timah ; région de Bangka-Belitung ; risques environnementaux importants
Myanmar~34~700État Wa – suspensions de l’extraction ; matière première des fonderies chinoises
Pérou~31~130Minsur ; fournisseur stable des marchés occidentaux
Brésil~29~420Production en croissance
RD Congo~25~120Zone couverte par le règlement sur les minerais de conflit
Bolivie~21~400Région historique de l’étain (Potosí)
Monde (chiffres arrondis)~300>4 200Forte concentration géographique de l’offre

Source : U.S. Geological Survey, Mineral Commodity Summaries 2025 (données 2024, arrondies ; « n.d. » – données USGS non disponibles).

Application Part mondiale (2023) Rôle
Soudures~51%Assemblage des circuits électroniques ; le « liant » des semi-conducteurs et des cellules PV
Chimie~18%Stabilisants pour plastiques (PVC), catalyseurs, composés d’étain
Fer-blanc~12%Emballages alimentaires – étain non toxique
Batteries plomb-acide~7%Additifs d’alliage améliorant la durabilité
Alliages de cuivre~5%Bronze, laiton, alliages antifriction (régule)
Autres~7%Verre flotté, pièces moulées, autres

Source : International Tin Association (part des soudures ~51 % confirmée ; autres parts indicatives).

Le contexte polonais et le rôle de la Chambre

La Pologne n’extrait pas d’étain – elle ne figure pas dans les classements des producteurs de l’USGS –, mais elle en est importatrice et transformatrice. L’étain revêt pour l’économie polonaise une importance indirecte mais réelle : comme matière première indispensable à l’industrie électronique (soudures), aux fabricants d’emballages (fer-blanc) et aux fonderies. Le recyclage de l’étain issu des déchets électroniques joue lui aussi un rôle croissant – un domaine d’activité de nombreuses entités liées à la Chambre. La dimension conformité est particulièrement importante : les importateurs polonais d’étain et de produits en contenant sont soumis aux obligations européennes de diligence raisonnable concernant les « minerais de conflit ». La Chambre économique des métaux non ferreux et du recyclage aide la filière à s’y retrouver dans ces exigences et à bâtir des chaînes d’approvisionnement responsables et résilientes.

Modeste en tonnage, l’étain soude littéralement tout l’univers de l’électronique – et relie l’âge du bronze à l’ère des semi-conducteurs.
08

Métaux mineurs, enjeux majeurs

Au-delà des « cinq grands », il existe plus de 45 métaux mineurs et spéciaux d’une importance considérable pour les hautes technologies. L’étain est la base des soudures électroniques – sans lui, aucun circuit imprimé n’existerait. Le nickel confère leur durabilité aux aciers inoxydables et constitue un composant clé des cathodes des batteries modernes. Avec le lithium, le cobalt et le graphite, le nickel forme le groupe des « matières premières pour batteries » sur lesquelles repose l’électromobilité. Nombre de ces éléments sont classés par l’UE parmi les matières premières critiques et stratégiques.

09

Les métaux et l’être humain – biologie, santé, vie quotidienne

Le lien entre les métaux non ferreux et l’être humain est littéral et biologique. Le cuivre et le zinc sont des oligo-éléments indispensables à la vie. Le corps d’un adulte ne contient qu’environ 80–120 mg de cuivre – la masse d’un cube de métal d’environ 2 mm de côté – et pourtant, sans lui, le cerveau, le système nerveux et le cœur ne fonctionneraient pas correctement. Le cuivre est le cofacteur de plus d’une dizaine d’enzymes : il intervient dans la production d’énergie cellulaire, la formation du tissu conjonctif et des vaisseaux sanguins, le transport du fer et le fonctionnement du système immunitaire. L’apport journalier recommandé n’est que d’environ 1,3–1,6 mg, fourni par l’alimentation (fruits à coque, graines, cacao, abats, légumineuses).

En outre, les surfaces en cuivre et en alliages de cuivre possèdent des propriétés antimicrobiennes documentées – officiellement homologuées dans certaines juridictions –, c’est pourquoi elles sont de plus en plus utilisées là où l’hygiène compte : dans les hôpitaux, les transports publics et les espaces partagés.

Au quotidien, les métaux non ferreux sont omniprésents. Un seul smartphone contient du cuivre (circuits et charge), de l’aluminium (boîtier), du zinc, de l’étain (soudures) ainsi que de l’argent et de l’or (contacts). Une maison moyenne renferme des kilomètres de câbles en cuivre, des éléments en acier galvanisé et des menuiseries en aluminium. Une voiture – quelle que soit sa motorisation – contient des dizaines de kilogrammes d’aluminium et de cuivre ainsi qu’une batterie plomb-acide.

10

Recyclage et économie circulaire

C’est là que réside l’avantage des métaux non ferreux sur presque tous les autres matériaux. Les plastiques se dégradent à chaque cycle, le papier perd ses fibres – le métal, non. Les déchets de métaux non ferreux constituent en réalité une « mine urbaine » : une matière première de qualité primaire, déjà extraite, accumulée dans nos bâtiments, nos véhicules et nos appareils. La production secondaire consomme plusieurs fois moins d’énergie et émet bien moins de CO₂ que l’extraction et le traitement du minerai.

Métal Intensité énergétique de la production primaire Économies d’énergie grâce au recyclage Caractéristique clé
Aluminium~186 GJ/t (monde) ; ~14,8 t CO₂/t~95 % (recyclage ≈ 5 % de l’énergie)Bas point de fusion (660 °C)
CuivreÉlevée (extraction + raffinage)Important ; aux États-Unis, ~35 % de l’offre provient des déchetsMatière première secondaire à part entière
PlombModéréeImportant ; ~99 % des batteries récupéréesBoucle fermée exemplaire
ZincModéréeImportant ; ~30 % issu du recyclageRécupération répétée

Source : International Aluminium Institute ; U.S. Geological Survey ; International Lead Association ; International Zinc Association.

Le recyclage n’est donc pas un « complément » de l’industrie des métaux non ferreux – il en est un pilier stratégique à part entière, qui réduit la dépendance de l’Europe aux importations et la pression en faveur de l’ouverture de nouvelles mines. Il est aussi au cœur de l’activité d’une grande partie des membres de la Chambre.
En bref · chiffres clés
~120 Md€Chiffre d’affaires annuel de l’industrie européenne des métaux non ferreux et du recyclage ; environ 500 000 emplois dans le seul secteur des métaux.
~23 MtProduction minière mondiale annuelle de cuivre (USGS, 2024) – le socle de l’électrification, des réseaux et de l’électronique.
~95%Économie d’énergie lors du recyclage de l’aluminium par rapport à la production primaire à partir de bauxite.
~99%Batteries plomb-acide recyclées en Europe – une boucle fermée exemplaire.
~34 MtRéserves de cuivre de la Pologne selon l’USGS – comparables à celles de la Chine.
10 / 40 / 25Objectifs du CRMA pour 2030 : part de la demande de matières premières stratégiques couverte par l’extraction, la transformation et le recyclage dans l’UE.
11

Matières premières critiques, MACF (CBAM) et sécurité de l’Europe

L’Union européenne a reconnu l’accès aux métaux comme une question de sécurité. Le règlement sur les matières premières critiques (CRMA, 2024) recense 34 matières premières critiques et 17 stratégiques – parmi lesquelles l’aluminium et le cuivre – et fixe des objectifs contraignants pour 2030 : au moins 10 % de la demande de l’UE couverte par l’extraction en Europe, 40 % par la transformation et 25 % par le recyclage, tout en limitant à 65 % au maximum la dépendance à l’égard d’un seul fournisseur extérieur à l’UE.

Le CRMA s’articule avec d’autres réglementations : le mécanisme d’ajustement carbone aux frontières (CBAM) couvre notamment l’aluminium (un prix du carbone sur les importations), le règlement relatif aux transferts de déchets (WSR) encadre le commerce des métaux de récupération, et la directive relative aux émissions industrielles (IED) régit les émissions de l’industrie. En mars 2025, la Commission a désigné 47 projets stratégiques, et la Pologne est identifiée comme une source de cuivre de l’UE.

Pour l’industrie polonaise, c’est à la fois un défi et une formidable opportunité : la Pologne dispose de mines de cuivre, d’une métallurgie développée et d’un solide secteur du recyclage – précisément les maillons sur lesquels l’Europe entend fonder son indépendance en matières premières.

Annexe statistique · production, marchés, recyclage
Métal Production mondiale (annuelle) Principaux producteurs Contexte polonais / UE Recyclage
Cuivre (Cu)~23 Mt extraites ; ~27 Mt raffinéesChili, RD Congo, Pérou, Chine (raffinage)Pologne : ~410 kt extraites ; réserves ~34 Mt (KGHM)100 % – sans perte de propriétés
Aluminium (Al)~72 Mt (primaire, 2024)Chine, Inde, Russie, CanadaUE : gros importateur ; le MACF couvre l’aluminium~95 % d’économie d’énergie
Zinc (Zn)~12 Mt extraites ; ~13,7 Mt raffinéesChine, Pérou, AustralieProtection de l’acier (galvanisation) dans les infrastructures de l’UE~30 % issus du recyclage
Plomb (Pb)~4,3 Mt (extraites)Chine, Australie, États-UnisBatteries en boucle fermée dans l’UE~70 % de l’offre issue de sources secondaires
Argent (Ag)~25,5 kt extraites ; demande industrielle ~680 MozMexique, Chine, Pérou, PologneKGHM : 2e producteur mondial (~1 341 t)Récupération à partir de l’électronique et de l’industrie

Source : U.S. Geological Survey, Mineral Commodity Summaries 2025 ; International Copper Study Group ; The Silver Institute ; KGHM Polska Miedź S.A. (valeurs indicatives, arrondies).

12

Le contexte polonais et le rôle de la Chambre

La Chambre économique des métaux non ferreux et du recyclage représente l’industrie polonaise des métaux non ferreux et du recyclage – en Pologne et au niveau européen. Elle rassemble des producteurs, des transformateurs ainsi que des acteurs du commerce des métaux de récupération et des déchets, en veillant à ce que la voix du secteur soit entendue là où se prennent les décisions réglementaires relatives à la transition énergétique, à l’économie circulaire et à la sécurité d’approvisionnement en matières premières.

La connaissance des métaux non ferreux ne devrait pas être réservée aux spécialistes. Mieux nous comprenons pourquoi le cuivre, l’aluminium, le zinc, le plomb et l’argent sont indispensables – et quelle valeur représente leur recyclage –, plus nous pouvons concevoir avec discernement l’économie de demain : plus propre, plus résiliente et plus indépendante. Les métaux non ferreux sont présents partout où la vie moderne rencontre l’énergie, la durabilité et la circularité.

Cinq métaux – un seul cycle.

Sources et méthodologie

Ce document s’appuie exclusivement sur des sources de la plus haute fiabilité : données d’institutions intergouvernementales et de statistiques publiques (U.S. Geological Survey, Agence internationale de l’énergie), d’instituts sectoriels et d’associations des métaux (International Copper Study Group, International Aluminium Institute, European Aluminium, International Lead Association, International Zinc Association, The Silver Institute, Eurometaux / European Metals), des institutions de l’UE (Commission européenne, Conseil de l’UE ; règlement (UE) 2024/1252 – CRMA ; règlement (UE) 2023/956 – CBAM), d’agences de santé et d’alimentation (EFSA, EUFIC), ainsi que les données officielles de production de KGHM Polska Miedź S.A. Les références détaillées des différents chiffres figurent dans les notes de source du compendium.

Accédez aux analyses de la Chambre