03 · Aluminium
Aluminium ist ein Metall der Paradoxe. Es ist das häufigste Metall der Erdkruste und zugleich ein Hightech-Werkstoff; seine Herstellung aus Erz gehört zu den energieintensivsten Prozessen der Industrie, doch einmal erzeugt, kann es unbegrenzt in der Wirtschaft zirkulieren und benötigt beim Recycling nur einen Bruchteil der ursprünglichen Energie. Gerade diese Spannungen – zwischen Leichtigkeit und Energieintensität, zwischen dem schweren Fußabdruck der Primärproduktion und nahezu perfekter Kreislauffähigkeit – machen Aluminium zu einem der wichtigsten und faszinierendsten Metalle des 21. Jahrhunderts.
Eigenschaften
Aluminium vereint Eigenschaften, die selten in einem Metall zusammentreffen. Seine Dichte (ca. 2,7 g/cm³) beträgt etwa ein Drittel der Dichte von Stahl, dennoch erreichen Aluminiumlegierungen hohe Festigkeiten. Eine dünne, sich selbst bildende Oxidschicht sorgt für Korrosionsbeständigkeit; das Metall ist unmagnetisch, reflektiert Licht und Wärme gut, ist ungiftig, und seine elektrische Leitfähigkeit (ca. 61 % IACS) übertrifft bezogen auf die Masse die von Kupfer – deshalb wird Aluminium in Freileitungen eingesetzt. Sein niedriger Schmelzpunkt (660 °C) erleichtert Gießen und Recycling.
Die Wertschöpfungskette: Bauxit → Tonerde → Aluminium
Der Weg vom Gestein zum Metall verläuft in zwei Stufen und ist energieintensiv. Zunächst wandelt das Bayer-Verfahren Bauxit in Tonerde um, anschließend gewinnt das Hall-Héroult-Verfahren (entwickelt 1886) reines Aluminium durch Elektrolyse geschmolzener Tonerde. Die Mengenverhältnisse sind aufschlussreich: Aus rund 4–5 Tonnen Bauxit entstehen 2 Tonnen Tonerde und 1 Tonne Aluminium.
Bauxit→
TonerdeBayer→
AluminiumHall-Héroult→
Recycling
Die Geografie der Kette ist stark konzentriert. Guinea verfügt über die größten Bauxitreserven (rund 7,4 Mrd. t), führende Produzenten sind daneben Australien und China; China dominiert sowohl die Tonerdeherstellung als auch die Verhüttung. Diese Konzentration – von Rohstoff, Energie und Verarbeitungskapazitäten – ist heute einer der wichtigsten Risikofaktoren für die europäische Industrie.
Legierungsfamilien – von der Serie 1xxx bis 8xxx
Reinaluminium ist weich; seine Brauchbarkeit bestimmen die Legierungen. Das internationale Bezeichnungssystem teilt Knetlegierungen nach dem Hauptlegierungselement in die Serien 1xxx bis 8xxx ein. Durch die Wahl der Zusätze lässt sich das Metall für eine bestimmte Anwendung „maßschneidern“ – von weicher Folie bis zu Luftfahrtlegierungen mit der Festigkeit von Stahl.
| Serie | Hauptlegierungselement | Typische Anwendungen |
|---|
| 1xxx | Reinaluminium (≥99 %) | Elektrotechnik, Folie, chemische Industrie |
| 2xxx | Kupfer (Cu) | Luftfahrt (Duraluminium), hohe Festigkeit |
| 3xxx | Mangan (Mn) | Dosen, Wärmetauscher, Dacheindeckung |
| 4xxx | Silizium (Si) | Schweißdraht, Kolben |
| 5xxx | Magnesium (Mg) | Schiffbau, Automobil, Behälter |
| 6xxx | Magnesium + Silizium (Mg-Si) | Strangpressprofile, Bauwesen, Automobil |
| 7xxx | Zink (Zn) | Luftfahrt, hochfeste Konstruktionen |
| 8xxx | Sonstige (Lithium, Eisen) | Folie, Al-Li-Legierungen (Luftfahrt) |
Quelle: Internationales Bezeichnungssystem für Aluminiumlegierungen (Aluminum Association).
Markt und Produktion – Chinas Dominanz und Preise
Aluminium ist – nach Stahl – das weltweit am zweithäufigsten erzeugte Metall. Die weltweite Primärproduktion lag 2024 bei rund 72,7 Mio. t; mit großem Abstand führend ist China (rund 59 %), das seit 2017 eine behördlich festgelegte Kapazitätsobergrenze von rund 45 Mio. t pro Jahr aufrechterhält.
| Land | Produktion 2024 (Mt) | Anteil | Anmerkungen |
|---|
| China | ~43 | ~59% | Dominant; Kapazitätsobergrenze ~45 Mt (seit 2017) |
| Indien | ~4,2 | ~6% | Rasch wachsende Produktion |
| Russland | ~3,8 | ~5% | Großer Exporteur |
| Kanada | ~3,3 | ~5% | Wasserkraft – CO₂-armes Aluminium |
| VAE | ~2,7 | ~4% | Strom aus Erdgas; großer Exporteur |
| Welt (gerundet) | ~72,7 | 100% | Starke Dominanz Chinas |
Quelle: International Aluminium Institute; U.S. Geological Survey (Daten für 2024, gerundet; Anteile geschätzt).
Der LME-Aluminiumpreis bewegte sich 2024 um 2.400–2.600 USD/t. Entscheidend ist, dass die Rentabilität der Verhüttung vor allem von den Stromkosten abhängt – deshalb werden Hütten dort angesiedelt, wo Strom günstig ist, und zunehmend dort, wo er CO₂-arm ist.
Anwendungen und Energiewende
Das Anwendungsprofil von Aluminium wird von seinen beiden größten Sektoren bestimmt – Verkehr und Bauwesen –, gefolgt von Verpackungen, elektrischer Ausrüstung und Maschinen. Im Verkehr zählt das geringe Gewicht: Ein leichteres Auto, ein leichterer Zug oder ein leichteres Flugzeug verbraucht über die gesamte Lebensdauer weniger Energie, weshalb Aluminium eine Säule der Dekarbonisierung des Verkehrs und der Elektromobilität ist. Bei den erneuerbaren Energien bildet es die Rahmen von Photovoltaikmodulen und Freileitungsseile; im Bauwesen Fassaden, Fenster und Türen sowie Dacheindeckungen; bei Verpackungen Dosen und Folien mit den höchsten Recyclingquoten. Je grüner und elektrifizierter die Wirtschaft, desto größer ihr Appetit auf Aluminium.
Energieintensität und Dekarbonisierung
Der Preis für die Eigenschaften von Aluminium ist die Energieintensität der Primärproduktion – rund 186 GJ je Tonne (in Europa rund 140 GJ/t). Der weltweite durchschnittliche CO₂-Fußabdruck liegt bei rund 14,8 t CO₂ je Tonne Metall, doch dieser Wert verbirgt eine enorme Spannbreite je nach Energiequelle: von rund 2–4 t bei Wasserkraft bis rund 16–20 t bei Kohle. Im Zeitalter der CO₂-Bepreisung wird der CO₂-Fußabdruck damit zu einer zentralen Wettbewerbsgröße.
| Energiequelle der Hütte | CO₂-Fußabdruck (t CO₂/t Al) | Beispiel |
|---|
| Recycling (Sekundäraluminium) | ~0,5 | Schrott – ~5 % der Energie der Primärproduktion |
| Wasserkraft | ~2–4 | Kanada (Quebec), Norwegen |
| Erdgas | ~6–10 | Persischer Golf |
| Weltdurchschnitt | ~14,8 | IAI (2023) |
| Kohle | ~16–20 | Teil der Kapazitäten Chinas |
Quelle: International Aluminium Institute; Herstellerangaben / CarbonChain (Richtwerte).
Die Dekarbonisierung schreitet an zwei Fronten voran. Die erste ist „grüner“ Strom in den Hütten (Wasserkraft, erneuerbare Energien). Die zweite, ein Durchbruch, ist die inerte Anode: Bei der ELYSIS-Technologie (einem Joint Venture von Rio Tinto und Alcoa) verbrennt die Anode nicht, sondern setzt statt CO₂ Sauerstoff frei, wodurch die direkten Prozessemissionen der Verhüttung entfallen. Die Technologie geht in den Hütten von Rio Tinto in Québec vom Demonstrations- in den Industriemaßstab über, und Apple kaufte 2019 die erste auf diese Weise erzeugte Aluminiumcharge. Es ist potenziell die wichtigste Veränderung der Hüttentechnologie seit Hall-Héroult.
Recycling und Kreislaufwirtschaft
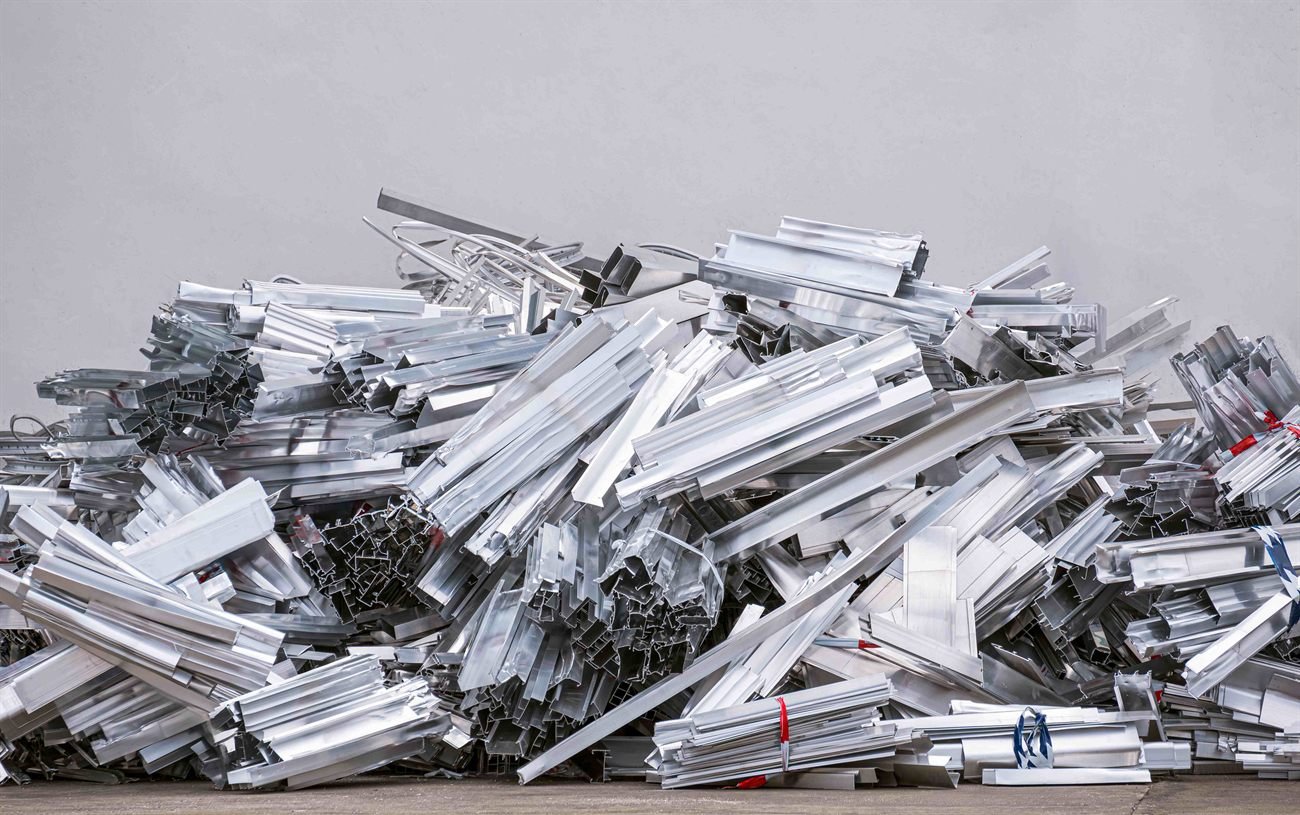
Hier zeigt Aluminium seine zweite, nahezu ideale Natur. Das Umschmelzen von Schrott benötigt nur rund 5 % der für die Primärproduktion erforderlichen Energie (eine Einsparung von rund 95 %), und das Metall verliert über aufeinanderfolgende Zyklen keine seiner Eigenschaften – es wird mitunter als „permanenter Werkstoff“ bezeichnet. Der Skaleneffekt ist beeindruckend: Rund 75 % des jemals erzeugten Aluminiums (von insgesamt rund 1,5 Mrd. t) sind noch in Gebrauch, und jährlich werden über 30 Mio. t Schrott recycelt. Der Anteil recycelten Materials am Einsatz (Recycling Input Rate) erreicht rund 32 %, die Rückgewinnung aus Altfahrzeugen rund 90 % und aus Getränkedosen rund 75 % (2023). Damit ist das Aluminiumrecycling eine der Säulen der europäischen Kreislaufwirtschaft und ein zentrales Tätigkeitsfeld der Mitglieder der Kammer.
CBAM und die Rohstoffsicherheit Europas
Energieintensität und die Gefahr der „Verlagerung von CO₂-Emissionen“ (Carbon Leakage) haben Aluminium ins Zentrum der klima- und industriepolitischen Agenda der EU gerückt. Das CO₂-Grenzausgleichssystem CBAM (Verordnung (EU) 2023/956) ist am 1. Januar 2026 in seine endgültige Phase eingetreten, in der Importeure u. a. von Aluminium reale Kosten für die in der Ware enthaltenen grauen Emissionen tragen – um sie an den CO₂-Preis anzugleichen, der in der EU im Rahmen des Emissionshandelssystems (ETS) gezahlt wird. In den vergangenen zwei Jahrzehnten hat Europa rund zwei Drittel seiner Kapazitäten für Primäraluminium verloren und ist zum Nettoimporteur geworden. Parallel dazu hat die Verordnung über kritische Rohstoffe (CRMA) Aluminium als kritischen und strategischen Rohstoff der EU eingestuft und Ziele für 2030 festgelegt (10 % Gewinnung, 40 % Verarbeitung, 25 % Recycling, ≤ 65 % Abhängigkeit von einem einzelnen Lieferanten).
Aluminium und der Mensch
Anders als Kupfer oder Zink ist Aluminium kein essenzielles Element für den Körper, und seine anorganischen Formen weisen bei normaler Exposition eine geringe Toxizität auf – deshalb werden sie sicher in Lebensmittelverpackungen, Folien und Kochgeschirr verwendet. Im Alltag ist Aluminium allgegenwärtig: Dosen und Folie in der Küche, Fensterrahmen und Fassaden, Elektronikgehäuse, Felgen und Karosserieteile, Fahrradrahmen sowie Stromleitungen.
~72,7 MtPrimärproduktion 2024
~95%Energieeinsparung beim Recycling
~75%des gesamten Al noch in Gebrauch
~14,8 tCO₂-Fußabdruck je t
660 °CSchmelzpunkt
01.01.2026Beginn der endgültigen CBAM-Phase
Der polnische Kontext und die Rolle der Kammer
Polen erzeugt heute kein Primäraluminium in nennenswertem Umfang – ausschlaggebend sind die Energieintensität und die Stromkosten. Es ist jedoch ein bedeutender europäischer Verarbeiter und Recycler: beim Strangpressen von Profilen, beim Walzen und bei der Rückgewinnung von Aluminium aus Schrott. Gerade in diesen Gliedern – Verarbeitung und Recycling – liegt der Vorteil Polens in der Wertschöpfungskette. Unter den Bedingungen von CBAM und CRMA wächst die Bedeutung dieses Potenzials: CO₂-armes Recycling wird zu einem strategischen Vorteil, und polnische Importeure von Aluminiumerzeugnissen unterliegen neuen Pflichten. Die Kammer vertritt die Branche auf nationaler und europäischer Ebene.
Leicht im Gebrauch, schwer in der Verhüttung, nahezu ewig im Kreislauf – Aluminium ist ein Prüfstein dafür, ob wir Industrie und Klima miteinander versöhnen können.
 IGMNiR
 Cu29